 |
Hôm nay (21/9) đánh dấu thời điểm thị trường chứng khoán Việt Nam chính thức giao dịch với vị thế thị trường mới nổi thứ cấp theo tiêu chuẩn của FTSE Russell. Sự kiện được kỳ vọng mở ra cơ hội thu hút thêm dòng vốn quốc tế, đồng thời tạo động lực cho quá trình cải thiện khả năng tiếp cận thị trường của nhà đầu tư nước ngoài.
Tuy nhiên, các nhà môi giới chứng khoán lưu ý rằng tác động của việc nâng hạng không chỉ nằm ở phản ứng của thị trường quanh thời điểm chính thức có hiệu lực. Quy mô dòng vốn thực tế, lộ trình phân bổ vốn của các quỹ, khả năng mở rộng danh mục đầu tư và chất lượng của các doanh nghiệp niêm yết sẽ là những yếu tố quyết định mức độ hưởng lợi của thị trường chứng khoán Việt Nam trong thời gian tới.
Quá trình phân bổ vốn của FTSE
Theo các chuyên gia phân tích tại Công ty Chứng khoán MB (MBS), thị trường nâng hạng tạo ra “cú hích” quan trọng, mở ra cơ hội thu hút nguồn vốn ngoại chủ động. Dù vậy, thị trường thường không đồng nhất trong ngắn hạn sau khi được nâng hạng, nhiều trường hợp thậm chí ghi nhận giảm điểm.
Trong khi đó, nếu xét trong khung thời gian dài hơn, sau 2-3 năm, MBS cho rằng hầu hết thị trường đều tăng trưởng mạnh mẽ và mang lại mức sinh lời tích cực trong dài hạn.
MBS dẫn chứng diễn biến của 4 thị trường từng được nâng hạng để chỉ ra sự khác biệt giữa phản ứng ngắn hạn và xu hướng dài hạn. Theo công ty chứng khoán này, cả 4 thị trường đều xuất hiện nhịp điều chỉnh hoặc tăng trưởng chậm lại trong vòng một năm sau khi nâng hạng.
Điển hình, Kuwait, UAE và Qatar ghi nhận mức sụt giảm lần lượt khoảng 15,3%, 14,97% và 20,34% sau một năm nâng hạng. Thị trường Saudi Arabia cũng chỉ tăng hơn 1% trong năm đầu tiên. Điều này cho thấy giai đoạn 6-12 tháng sau nâng hạng thường chịu áp lực chốt lời ngắn hạn từ các nhà đầu tư.
Ở chiều ngược lại, trong khung thời gian 3 năm, có 3/4 thị trường gồm Kuwait, Saudi Arabia và UAE tăng trưởng vượt trội, với mức tăng từ 42% đến gần 65%. Ngoại lệ là Qatar, với mức giảm 0,38% sau 3 năm.
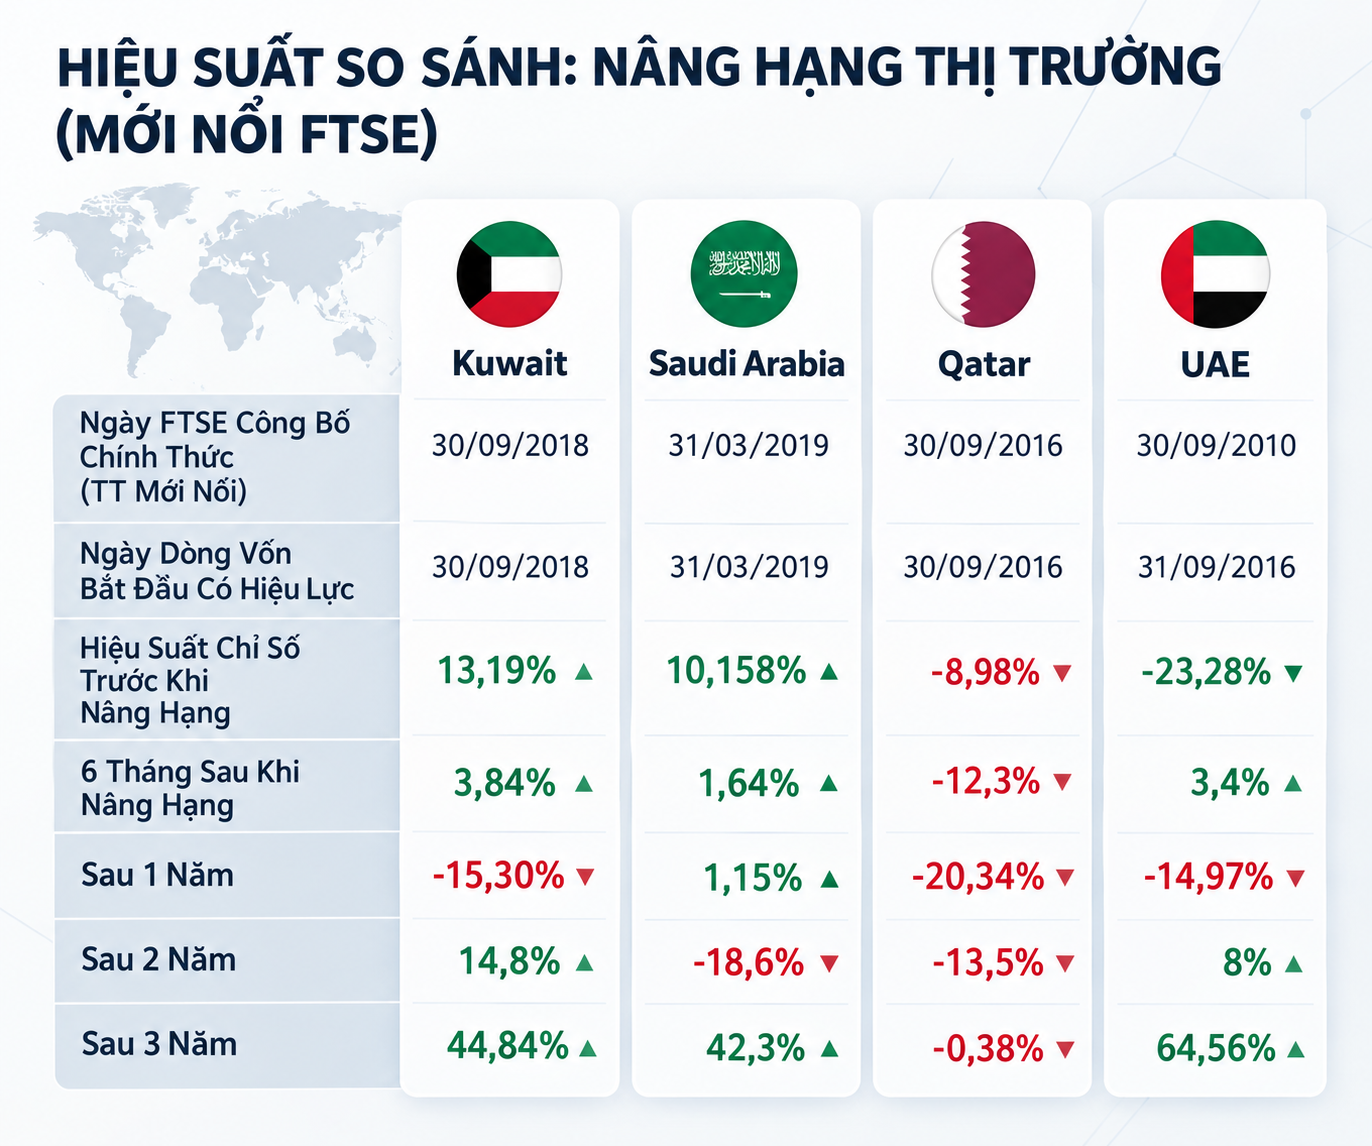 |
| Thống kê diễn biến chỉ số chứng khoán của Kuwait, Saudi Arabia, Qatar và UAE trước và sau khi được FTSE nâng hạng. Ảnh: Tạo bởi AI. |
Về quy mô dòng vốn, MBS ước tính sẽ có khoảng hơn 1,8 tỷ USD từ các quỹ ETF thụ động được phân bổ vào các cổ phiếu Việt Nam. Bên cạnh đó, dòng vốn đầu tư chủ động theo FTSE được dự báo ở mức 5-8 tỷ USD.
Tuy nhiên, quá trình phân bổ vốn vào thị trường chứng khoán Việt Nam sẽ được FTSE triển khai theo 4 giai đoạn, bắt đầu từ ngày 21/9 năm nay và hoàn tất vào tháng 9/2027.
Cụ thể, tại kỳ rà soát bán niên tháng 9/2026, FTSE sẽ công bố cụ thể tỷ trọng và danh mục các cổ phiếu Việt Nam trong các rổ chỉ số của FTSE. Tỷ trọng phân bổ dự kiến ở mức 10%, tương ứng giá trị ước tính khoảng 180 triệu USD.
Đến tháng 3/2027, tỷ trọng phân bổ dự kiến tăng lên 20%, tương ứng khoảng 360 triệu USD. Trong kỳ tháng 6/2027, tỷ trọng phân bổ được nâng lên 35%, với giá trị ước tính khoảng 630 triệu USD.
Đợt phân bổ cuối cùng dự kiến diễn ra vào tháng 9/2027, với tỷ trọng 35% và giá trị ước tính khoảng 630 triệu USD. Theo MBS, trong đợt này, các cổ phiếu vốn hóa vừa và nhỏ, nếu có, sẽ được mua vào.
Như vậy, việc nâng hạng chính thức không đồng nghĩa toàn bộ dòng vốn dự kiến lập tức được giải ngân vào thị trường. Lộ trình phân bổ theo từng giai đoạn có thể khiến tác động của dòng vốn ngoại được phân bổ trong một khoảng thời gian dài hơn, thay vì tập trung hoàn toàn vào ngày 21/9.
Nâng hạng mới là bước đầu
Các chuyên gia phân tích tại Công ty Chứng khoán SSI thì cho rằng nâng hạng là sự kiện thị trường được quan tâm nhất trong tháng 9. Tuy nhiên, luận điểm đầu tư bền vững hơn là liệu Việt Nam có thể đại diện một phần lớn hơn giá trị kinh tế của mình thông qua các chứng khoán có thanh khoản, dễ tiếp cận và đầu tư được ở cấp định chế hay không.
Theo SSI, tỷ trọng của Việt Nam trong chỉ số FTSE Emerging All Cap đã tăng từ khoảng 0,34-0,35% hồi tháng 3 lên khoảng 0,49-0,5% vào tháng 8. Đợt triển khai ban đầu khởi động quá trình chuyển đổi chính thức vào rổ chỉ số thị trường mới nổi, trong khi các kỳ đánh giá tiếp theo sẽ kiểm chứng liệu cải cách thị trường và các chứng khoán mới có tiếp tục mở rộng quy mô đầu tư được của Việt Nam hay không.
SSI đưa ra 2 kịch bản về quy mô dòng vốn thụ động. Trong kịch bản dung lượng tĩnh, tỷ trọng của Việt Nam ổn định quanh 0,49%, tạo ra khoảng 2,2 tỷ USD dòng vốn thụ động lũy kế qua các đợt triển khai.
Trong kịch bản mở khóa dung lượng mang tính minh họa, tỷ trọng của Việt Nam tăng lên 0,95% vào tháng 9/2027, tương đương khoảng 4,28 tỷ USD dòng vốn thụ động lũy kế.
Tuy nhiên, nhà môi giới này nhấn mạnh việc mở khóa quy mô thị trường đòi hỏi free-float lớn hơn, thêm dư địa sở hữu nước ngoài, các cổ phiếu niêm yết lớn mới, cải thiện thanh toán và thực thi, quản trị và công bố thông tin mạnh hơn, cùng nền tảng nhà đầu tư tổ chức trong nước sâu hơn.
“Tăng trưởng kinh tế đơn thuần không mở rộng dung lượng chỉ số trừ khi giá trị đó được đại diện thông qua các chứng khoán niêm yết đủ lớn và dễ tiếp cận”, SSI nhận định.
Công ty chứng khoán này cũng lưu ý phân biệt giữa tiếp cận thụ động và phân bổ chủ động. Bằng chứng liên thị trường cho thấy yếu tố quốc gia giải thích một phần lớn hơn sự phân tán lợi suất ở các thị trường mới nổi so với các thị trường phát triển, nơi yếu tố ngành đóng vai trò lớn hơn.
Điều này không hàm ý thị trường Việt Nam sẽ tự động vượt trội sau khi được nâng hạng. Nhà đầu tư chủ động sẽ tiếp tục đánh giá Việt Nam như một phân bổ theo quốc gia dựa trên chất lượng tăng trưởng, độ tin cậy cải cách, định giá, thanh khoản và khả năng đầu tư.
“Nâng hạng FTSE thiết lập sự ghi nhận trong rổ chỉ số, sự thể hiện ở cấp doanh nghiệp mới quyết định liệu Việt Nam có trở thành một vị thế tăng tỷ trọng chủ động hay không”, các chuyên gia SSI nhấn mạnh.
Áp lực chốt lời có thể xuất hiện
Bên cạnh triển vọng dòng vốn, SSI đưa ra nhận định thận trọng về diễn biến thị trường trong ngắn hạn. Các chuyên gia từ đơn vị này dự báo thị trường sẽ bước vào giai đoạn tích lũy và chịu áp lực bán mạnh hơn trong nửa cuối tháng 9, một khi dòng vốn từ việc nâng hạng FTSE đã được hấp thụ.
Nhìn lại quá khứ, thanh khoản tháng 9 hầu như không cải thiện nhiều so với tháng 8. Do đó, dòng tiền nhiều khả năng sẽ luân chuyển giữa các nhóm ngành hơn là tạo ra một xu hướng rõ ràng trên toàn thị trường.
Trong bối cảnh đó, SSI khuyến nghị nhà đầu tư nên ưu tiên các cổ phiếu phòng thủ và giữ tâm thế chọn lọc.
“Tháng 9 là một giai đoạn để thị trường tích lũy lại hơn là tiếp tục một chu kỳ tăng mới”, SSI nhận định đà tăng của thị trường quanh sự kiện nâng hạng theo FTSE là cơ hội để hiện thực hóa lợi nhuận và giảm bớt tỷ trọng các cổ phiếu có hệ số beta cao. Dù vậy, SSI vẫn duy trì quan điểm tích cực đối với trung hạn.
Các chuyên gia tại Công ty Chứng khoán SHS thì cho rằng trong trung hạn, ngành chứng khoán vẫn hưởng lợi từ việc nâng hạng thị trường khi thu hút thêm dòng vốn ngoại và thanh khoản thị trường tăng.
Nhóm ngân hàng cũng được kỳ vọng thu hút dòng vốn ngoại. Các ngân hàng chiếm vốn hóa lớn trên thị trường có thể trở thành nhóm được chú ý trong quá trình dòng vốn quốc tế tiếp cận chứng khoán Việt Nam.
Tri Thức - Znews giới thiệu độc giả Tủ sách kiến thức kinh tế với đa dạng cuốn sách, câu chuyện trong lĩnh vực kinh doanh, kinh tế. Là nguồn tư liệu cho những người quan tâm và muốn nâng cao kiến thức trong lĩnh vực kinh tế. Những cuốn sách, câu chuyện trong Tủ sách không chỉ đơn thuần là những tác phẩm của tri thức mà còn chứa đựng bí quyết, kinh nghiệm quý báu từ các tác giả, nhà quản lý có uy tín và kinh nghiệm lâu năm trong ngành.
Đọc sách không chỉ giúp người đọc tiếp cận những kiến thức mới mà còn giúp mở rộng tầm nhìn và phát triển bản thân. Tủ sách kiến thức kinh tế mong muốn lan tỏa tri thức trong lĩnh vực kinh doanh, đồng thời phát triển văn hóa đọc cho người Việt.