Kỹ năng sống8 phút đọc
Người giàu làm gì trước 9h sáng?
Dành ra 30 phút mỗi sáng để học hỏi, nghiên cứu kiến thức mới, kiểm tra lại số tài sản đã có hay số nợ phải trả... là những thói quen người giàu thường làm trước 9h.
20/10/2026
Băng Tâm
Kết quả tài chính của mỗi người phụ thuộc vào kiến thức, kỹ năng, điều kiện kinh tế và hành động thực tế. Ảnh: Ekoagalarov/Pexels.
Tom Corley, nhà hoạch định tài chính nổi tiếng người Mỹ, dành 5 năm để theo dõi 233 triệu phú và 128 người sống trong nghèo khó. Ông ghi lại hành động của họ vào mỗi sáng: làm gì, đọc gì, nghĩ về tiền thế nào... từ lúc thức dậy đến khi bắt đầu công việc.
Kết quả không như nhiều người kỳ vọng. Các triệu phú không sở hữu chiến lược đầu tư gì quá khác biệt. Họ cũng không phải là những người đều được thừa kế tài sản (79% không nhận đồng thừa kế nào). Họ cũng không nhất thiết học trường danh tiếng hay gặp một cú may lớn trong đời.
Điều khác biệt là những thói quen nhỏ, nhàm chán nhưng được lặp lại đều đặn. Sau 20-30 năm, chúng tạo ra hai thực tại tài chính hoàn toàn khác nhau từ những điểm xuất phát gần như giống nhau, theo Medium.
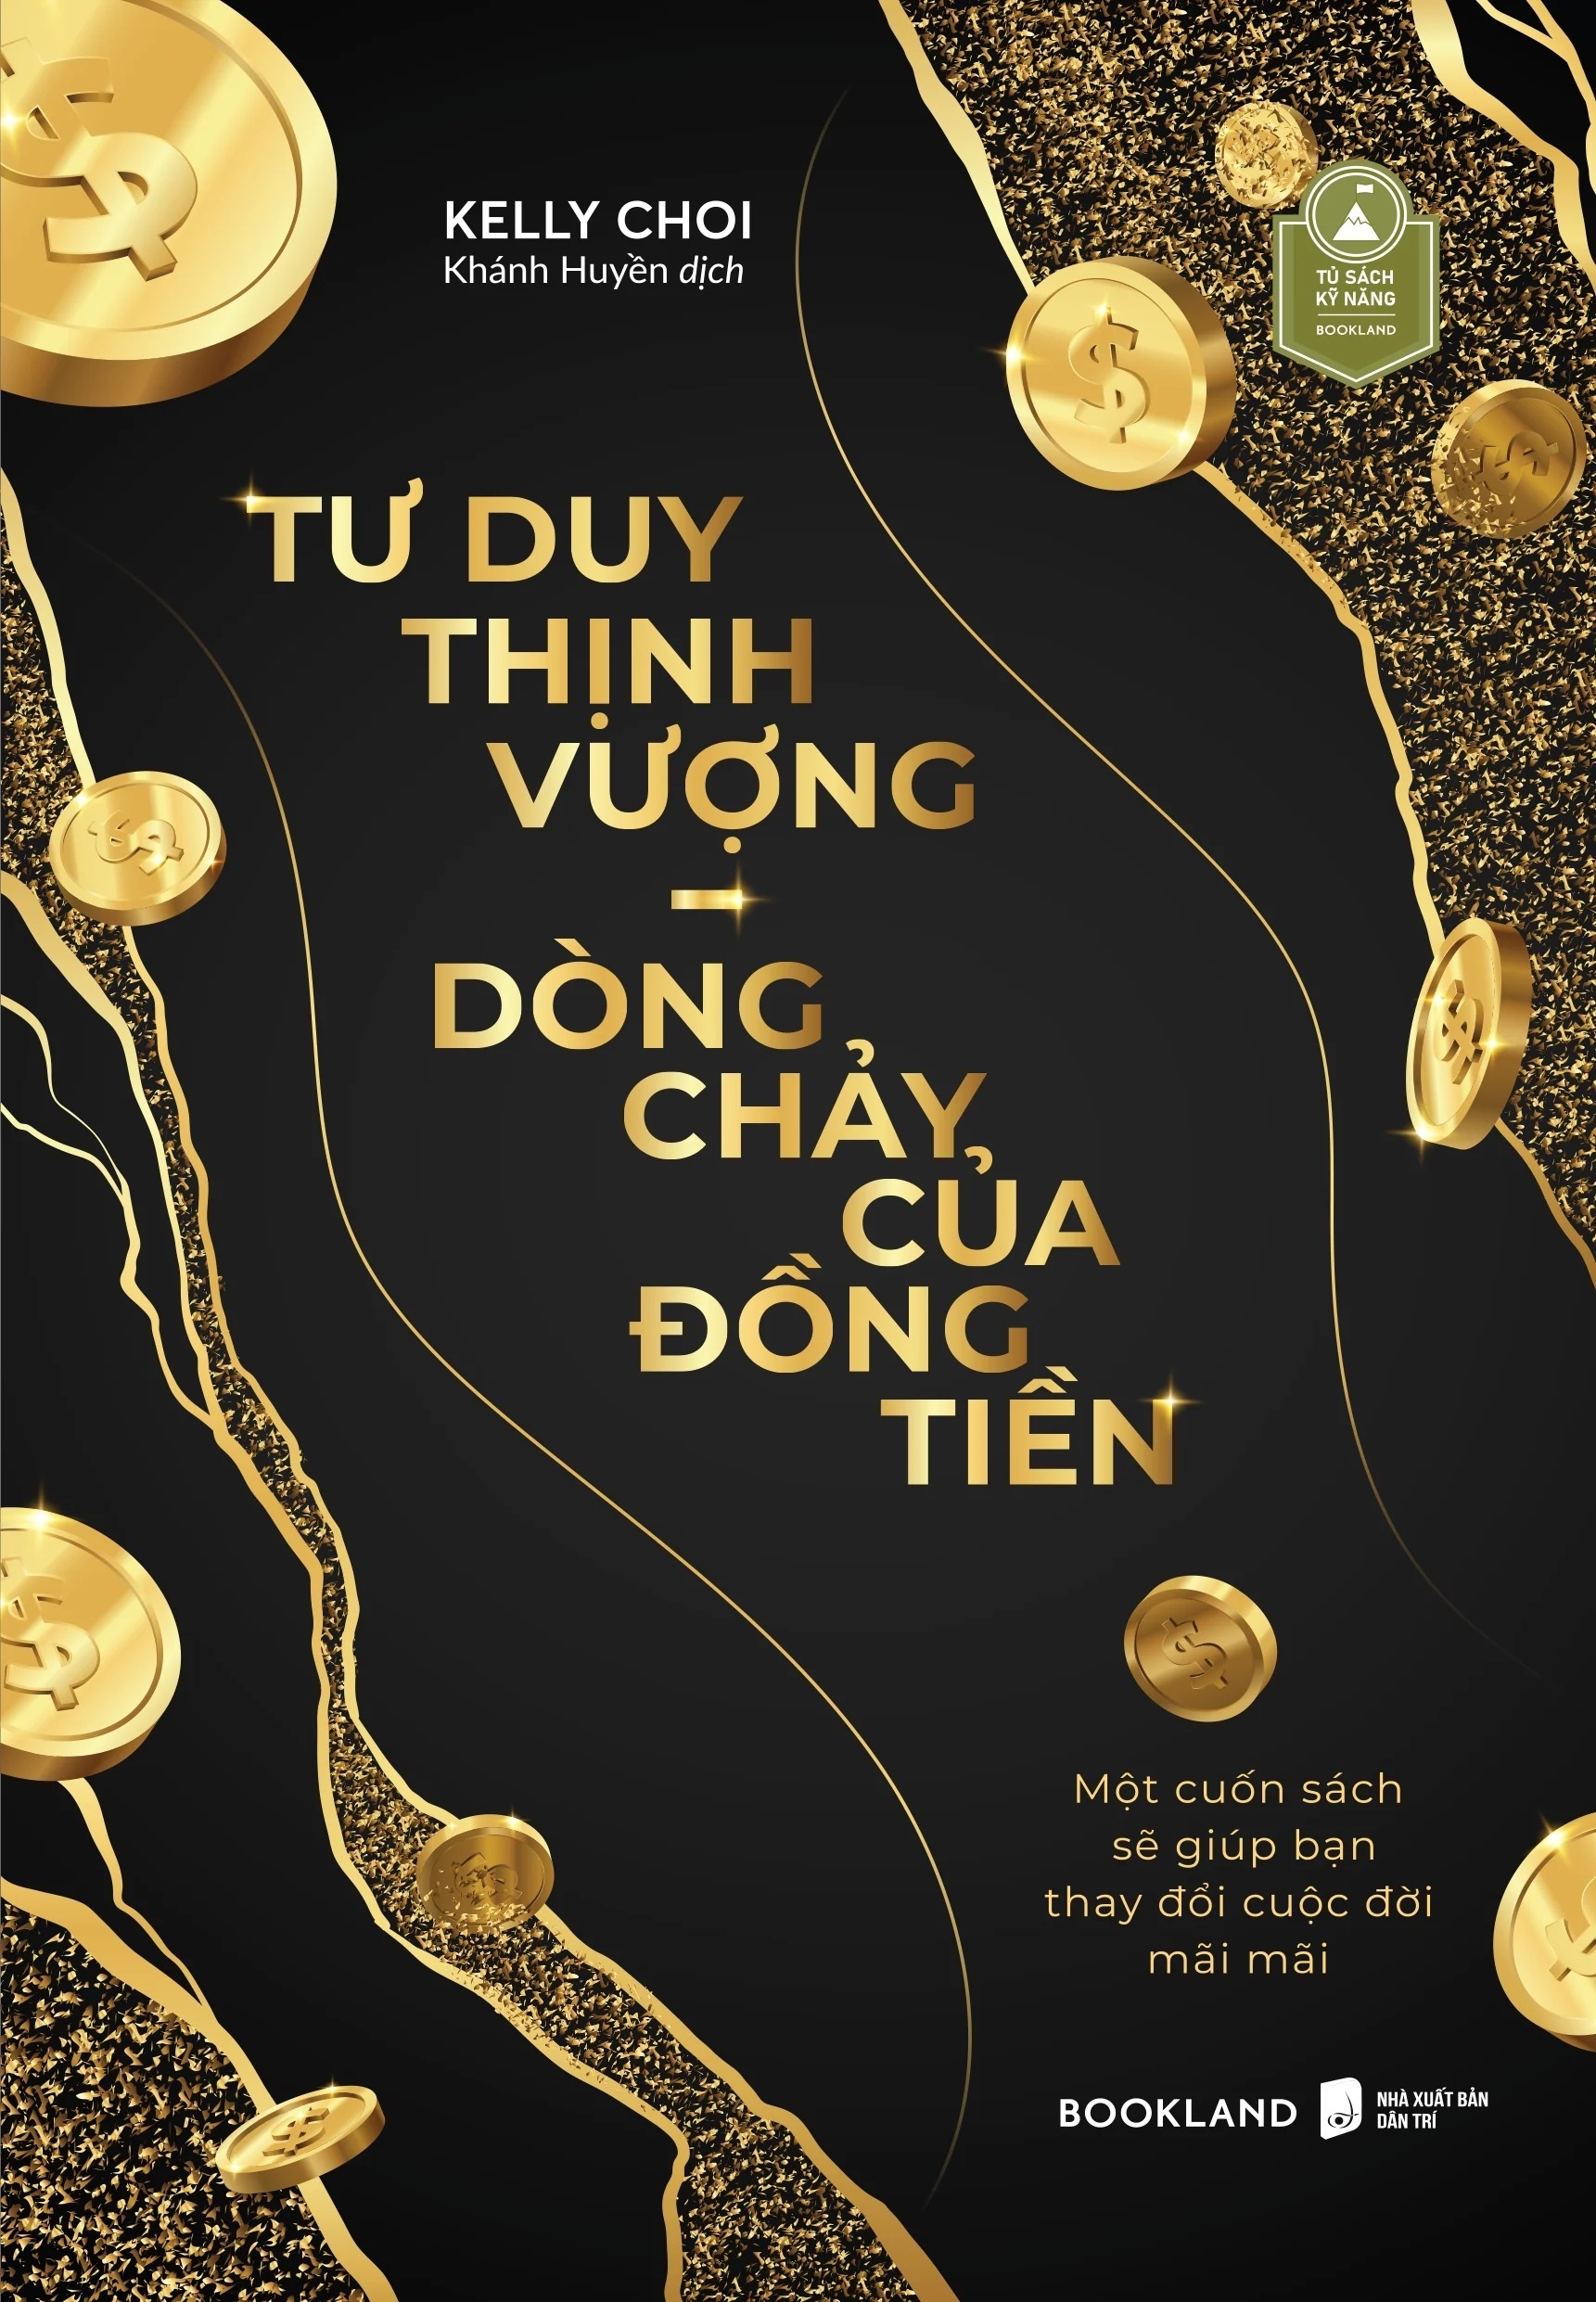
Viết về đề tài tương tự, cuốn Tư duy thịnh vượng - Dòng chảy của đồng tiền của tác giả Kelly Choi giúp người đọc hiểu về tư duy thịnh vượng và sự giàu có.
Tác phẩm trả lời những câu hỏi: Bạn cảm thấy thế nào về sự giàu có và tiền bạc? Khi còn nhỏ, bạn đã nghe những câu chuyện như thế nào về tiền bạc? Trong suy nghĩ của bạn, hình ảnh người giàu là như thế nào?
Điều rút ra là tư duy tích cực không tự động tạo ra sự giàu có. Kết quả tài chính còn phụ thuộc vào kiến thức, kỹ năng, điều kiện kinh tế và hành động thực tế.
Tư duy thịnh vượng – Dòng chảy của đồng tiền (Wealthinking)
Kelly Choi (NXB Dân Trí, 2023)
Cuốn sách phù hợp với người muốn thay đổi thái độ đối với tiền bạc, xác định mục tiêu sống và phát triển tư duy tích cực.
1. Tiết kiệm trước khi chi tiêu, đều đặn mỗi tháng
100% người giàu trong nghiên cứu của Tom Corley tiết kiệm từ 10% thu nhập trở lên, 94% tiết kiệm từ 20% trở lên. Ở nhóm khó khăn tài chính, chỉ 5% tiết kiệm được 10% và không một ai tiết kiệm được 20%.
Đây không phải ngẫu nhiên mà là cơ chế. Người giàu không tiết kiệm phần còn lại sau khi chi tiêu, họ chi tiêu phần còn lại sau khi tiết kiệm. Chỉ cần đảo thứ tự ấy, đưa việc tiết kiệm từ cuối tháng lên đầu tháng.
Cách làm này không đòi hỏi phải có thu nhập cao ngay từ đầu, nhưng cần sự nhất quán. Tỷ lệ tiết kiệm có thể điều chỉnh theo hoàn cảnh, miễn là việc tích lũy trở thành một khoản cố định trong ngân sách thay vì phụ thuộc vào số tiền còn lại cuối tháng.
Việc nên làm trước 9h sáng:
Tính số tiền thực nhận mỗi tháng, xác định mức tiết kiệm phù hợp và thiết lập lệnh chuyển tiền tự động vào ngày nhận lương. Nếu chưa thể dành ra 10% thu nhập, hãy bắt đầu với tỷ lệ thấp hơn rồi tăng dần khi điều kiện cho phép.
2. Dành 30 phút mỗi sáng để học hỏi
Theo nghiên cứu của Corley, 88% người giàu dành ít nhất 30 phút mỗi ngày để đọc nhằm mở rộng kiến thức. Đây không đơn thuần là hoạt động giải trí, mà hướng đến việc phát triển kỹ năng, hiểu biết về thị trường và khả năng nhận diện cơ hội.
Thay vì dành phần lớn thời gian rảnh để xem truyền hình hoặc lướt mạng xã hội, họ chủ động đọc sách, tài liệu chuyên ngành và những nội dung phục vụ công việc, quản lý tài chính.
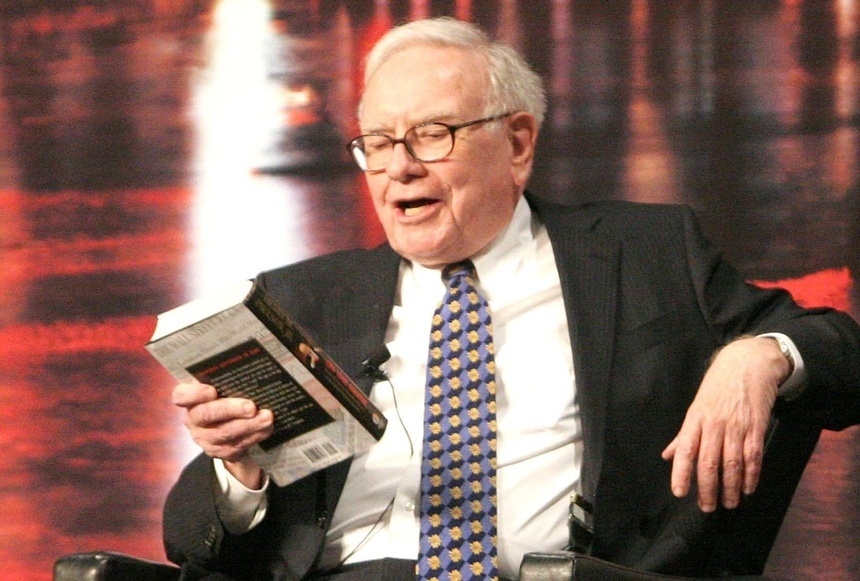 |
Tỷ phú Warren Buffett dành nhiều giờ nghiên cứu tài liệu, báo chí và sách. Ảnh: CNBC.
Nếu duy trì 30 phút mỗi ngày, một người có thể dành khoảng 182 giờ/năm cho việc học tập có chủ đích. Sau 10 năm, con số này lên tới khoảng 1.825 giờ. Dù không thể thay thế hoàn toàn một chương trình đào tạo chính quy, lượng thời gian đó đủ để tích lũy đáng kể kiến thức và kỹ năng nếu được sử dụng hiệu quả.
Corley cũng cho biết 86% triệu phú trong nghiên cứu của ông dành 15-30 phút/ngày để suy nghĩ tập trung, lên kế hoạch và xem xét những điều đã học được.
Việc nên làm trước 9h sáng:
Dành 30 phút buổi sáng để đọc một cuốn sách, bài phân tích chuyên ngành hoặc tài liệu giúp cải thiện kỹ năng kiếm tiền, quản lý chi tiêu và đầu tư. Quan trọng nhất là duy trì đều đặn, thay vì đọc thật nhiều trong vài ngày rồi bỏ dở.
3. Nắm rõ tài sản, khoản nợ và tình hình tài chính
Quản lý tiền bạc hiệu quả bắt đầu từ việc biết chính xác mình đang có gì và nợ bao nhiêu. Theo nghiên cứu của nhà hoạch định tài chính Tom Corley, 94% người giàu rà soát tình hình tài chính của mình hàng tháng, trong khi con số này là 32% ở nhóm còn lại.
Nhiều người chỉ nắm được thu nhập và số dư tài khoản một cách tương đối. Họ có thể biết mình đang chi tiêu nhiều hay ít, nhưng không thường xuyên tính toán tổng tài sản, các khoản nợ, lãi suất phải trả hoặc tốc độ tích lũy.
 |
Quản lý tiền bạc hiệu quả bắt đầu từ việc biết chính xác mình đang có gì và nợ bao nhiêu. Ảnh: Lunajoie/Pexels.
Trong khi đó, việc theo dõi những con số cụ thể giúp mỗi người đánh giá được tình hình hiện tại, phát hiện khoản chi bất hợp lý và điều chỉnh kế hoạch trước khi vấn đề trở nên nghiêm trọng.
Theo dõi tài chính không đồng nghĩa với việc phải ám ảnh về từng khoản chi. Đó là cách xác định mình đang ở đâu và cần làm gì để tiến gần hơn đến mục tiêu.
Việc nên làm trước 9h sáng:
Chọn một ngày cố định mỗi tháng, dành khoảng 20 phút để tính tổng tài sản, trừ đi các khoản nợ, kiểm tra tỷ lệ tiết kiệm và xem xét những thay đổi so với tháng trước. Hãy coi đây là một cuộc hẹn định kỳ với chính mình về tiền bạc.
4. Bảo vệ thu nhập
Quỹ dự phòng, bảo hiểm phù hợp, kế hoạch pháp lý và việc tìm kiếm tư vấn chuyên môn là những yếu tố thường ít được chú ý khi mọi thứ vẫn ổn định. Tuy nhiên, nếu thiếu lớp bảo vệ này, một lần mất việc, biến cố sức khỏe hoặc chi phí phát sinh lớn có thể làm tiêu tan khoản tiền tích lũy trong nhiều năm.
Theo nghiên cứu của Tom Corley, 85% người giàu dùng dịch vụ kế toán viên công chứng (CPA) và 78% làm việc với cố vấn tài chính. Họ làm vậy không phải vì không hiểu tiền, mà vì hiểu rằng giữ gìn thành quả cũng cần sự nghiêm túc như khi xây dựng nó.
Dù vậy, không phải ai cũng cần thuê cố vấn tài chính hay mua mọi loại bảo hiểm. Điều quan trọng là xác định những rủi ro có thể ảnh hưởng lớn nhất đến khả năng kiếm tiền và tài sản của bản thân, sau đó ưu tiên xử lý.
Việc nên làm trước 9h sáng:
Kiểm tra xem bạn đã có quỹ dự phòng tương đương 3-6 tháng chi phí sinh hoạt hay chưa? Bảo hiểm hiện tại có phù hợp với nhu cầu không? Các vấn đề pháp lý cơ bản đã được chuẩn bị chưa? Tiền dự phòng có đang được giữ ở nơi an toàn, dễ tiếp cận, đồng thời có khả năng sinh lãi phù hợp hay không? Nếu còn thiếu, hãy ưu tiên khắc phục rủi ro nghiêm trọng nhất trước tiên.
5. Xây nhiều nguồn thu nhập
Đây là thói quen bị hiểu sai nhiều nhất. Nhắc đến “nhiều nguồn thu nhập”, người ta thường hình dung một người kiệt sức vì làm 3 việc cùng lúc. Người giàu không làm vậy.
Họ đa dạng hóa thu nhập qua đầu tư, kinh doanh phụ và các nguồn thu thụ động. Mục tiêu không phải đổi thêm giờ làm lấy thêm tiền.
 |
Tiết kiệm trước, tiêu sau là thói quen của đa số người giàu. Ảnh: Kaboompics/ Pexels.
Triệu phú thông thường có nhiều nguồn thu hoạt động khá độc lập với công việc chính: tiền cho thuê nhà, cổ tức từ đầu tư, một doanh nghiệp vận hành không cần có mặt mỗi ngày, tiền bản quyền, thu nhập từ góp vốn. Không phải nguồn nào cũng cần theo sát liên tục, nhưng đều cần nỗ lực ban đầu để xây dựng và sau đó là quản lý đều đặn.
Thay vì vay tiền mua những tài sản mất giá, họ chọn sự an toàn tài chính và dồn tiền dư vào đầu tư hoặc tài sản tạo ra thu nhập. Mục tiêu không phải là bận rộn, mà là có thu nhập không dừng lại khi mình dừng tay.
Việc nên làm trước 9h sáng:
Liệt kê những kỹ năng, nguồn lực và khoảng thời gian bạn có thể dành cho một hoạt động tạo thu nhập bổ sung. Lựa chọn một hướng đi thực tế, phù hợp với khả năng tài chính và mức độ chấp nhận rủi ro. Đừng đặt mục tiêu làm nhiều việc hơn bằng mọi giá; hãy tìm cách tạo ra giá trị có thể duy trì lâu dài.
6. Đặt mục tiêu tài chính cụ thể, có con số và thời hạn
Ý định mơ hồ chỉ cho ra kết quả mơ hồ. Sự giàu có không đến từ những mong ước như “Tôi muốn giàu”. Người thành công đặt mục tiêu cụ thể, đo đếm được, có thời hạn và chia các cột mốc lớn thành hành vi hàng ngày, hàng tuần, hàng tháng.
Theo nghiên cứu của Tom Corley, 80% người giàu theo đuổi mục tiêu dài hạn mỗi ngày, không phải theo năm hay theo quý.
Mục tiêu của phần lớn mọi người thường nghe như: “Tôi muốn tiết kiệm nhiều hơn”, “Tôi muốn hết nợ”, “Một ngày nào đó tôi sẽ đầu tư”. Đó không phải mục tiêu mà là mong ước, không có con số, không có thời hạn, không có hành vi cụ thể đi kèm.
Một mục tiêu thực sự có thể là: “Tôi sẽ hết sạch nợ vào tháng 3/2027 bằng cách trả thêm một số tiền nhất định mỗi tháng vào khoản nợ có lãi suất cao nhất, bắt đầu từ ngày 1/10”. Mục tiêu đó có số tiền, mốc thời gian, hành động hàng tháng và điểm xuất phát. Tháng nào cũng chỉ có hai khả năng, bạn đã làm hoặc chưa làm, không có vùng xám.
Việc nên làm trước 9h sáng:
Viết ra 3 mục tiêu tài chính. Với mỗi mục tiêu, xác định số tiền cần đạt, thời hạn hoàn thành và khoản tiền phải dành ra mỗi tháng.
Thời gian trung bình để những người tham gia nghiên cứu của nhà hoạch định tài chính Tom Corley trở thành triệu phú là 28 năm tiết kiệm và đầu tư đều đặn. Đó là gần 3 thập kỷ làm những việc nhàm chán, trong những giờ lặng lẽ khi không ai nhìn.
6 thói quen kể trên không dành riêng cho người giàu. Chúng không đòi hỏi lương cao, quỹ tín thác hay bằng cấp danh giá, cũng không cần chọn đúng thời điểm thị trường. Chúng chỉ cần một quyết định cụ thể, dứt khoát, không thương lượng, sống khác đi trong những khoảnh khắc nhỏ hàng ngày. Quyết định đó có thể bắt đầu từ sáng mai. Đặt báo thức sớm hơn 30 phút và bắt đầu từ đó.
Trong thế giới đa dạng và phong phú, mỗi người đều có những góc nhìn và định nghĩa riêng về sự trưởng thành. Với tác giả Ngân Om, trưởng thành không gói gọn trong tuổi tác, giàu nghèo hay vị trí xã hội. Trưởng thành thực sự là khi chúng ta nhìn lại bản thân và thấy mình đã biết cách yêu thương, chăm sóc chính mình, để từ đó yêu thương và hòa hợp với những người xung quanh.