Tiền gốc và lãi ngân hàng phải trả hàng tháng chiếm phần lớn thu nhập khiến không ít gia đình tính đến chuyện bán nhà để thoát cảnh nợ nần. Áp lực tài chính này không chỉ ảnh hưởng đến người vay mà còn tác động mạnh đến thị trường chung.
Chật vật vì lãi suất thả nổi
Mua nhà vào cuối năm 2020, bà Thanh Thúy (phường An Lạc, TP.HCM) cho biết từng được hưởng mức lãi suất ưu đãi 6,5%/năm trong 6 tháng đầu và 7%/năm trong 6 tháng tiếp theo. Sau thời gian này, khoản vay chuyển sang lãi suất thả nổi.
Đến giai đoạn cuối năm 2022-2023, lãi suất tăng vọt lên 14-15%/năm. Có thời điểm, riêng tiền gốc và lãi ngân hàng bà phải trả mỗi tháng lên tới gần 20 triệu đồng.
Sau thời gian đó, để giảm áp lực, bà Thúy đã gom góp tiền trả bớt một phần nợ, đồng thời chuyển khoản vay sang ngân hàng khác nhằm tìm mức lãi suất thấp hơn. Bà cũng rút ngắn thời hạn vay từ 25 năm xuống còn 10 năm.
Tuy nhiên, đến nay, khi lãi suất tăng trở lại, mỗi tháng bà lại phải dành khoảng 17 triệu đồng để trả cả gốc lẫn lãi, cao hơn nhiều so với mức hơn 10 triệu đồng trong thời gian hưởng lãi suất cố định ban đầu.
Áp lực từ lãi suất tăng liên tiếp khiến người này nhiều lần nghĩ đến chuyện bán nhà để thoát cảnh nợ nần. Tuy nhiên, giá căn hộ chung cư tại khu vực này cũng đang chững lại. Một số căn nhà cùng diện tích được rao bán thấp hơn khoảng 200 triệu đồng so với đầu năm.
 |
| Lãi suất thả nổi cao gây áp lực với người mua nhà. Ảnh minh họa: Chí Hùng. |
Hội Môi giới Bất động sản Việt Nam (VARS) ghi nhận khả năng thanh toán của người mua nhà hiện chịu tác động đồng thời từ mặt bằng giá bất động sản và chi phí tài chính.
Lãi suất vay mua nhà tại nhiều ngân hàng phổ biến ở mức 8,5-11%/năm trong thời gian ưu đãi. Sau đó, lãi suất thả nổi có thể lên tới 13-15%/năm, tùy theo quy định của từng tổ chức tín dụng. Bên cạnh chi phí vay, khoảng cách giữa giá nhà và thu nhập cũng đòi hỏi các hộ gia đình phải chuẩn bị tài chính kỹ lưỡng hơn trước khi quyết định mua.
Lãi suất cũng là rào cản lớn nhất khiến khách hàng đắn đo khi tham gia thị trường, theo khảo sát của Batdongsan.com.vn trong quý III. Cụ thể, 46% người được khảo sát cho rằng lãi suất vay còn cao. Tiếp theo là lo ngại biến động chính sách, quy hoạch (32%) và hạn chế về dòng tiền (25%).
Lãi suất thả nổi khó giảm trong ngắn hạn
Theo chuyên gia tư vấn bất động sản độc lập Lê Quốc Kiên, hiện tại, các ngân hàng thương mại đã bắt đầu có động thái điều chỉnh biểu lãi suất huy động niêm yết. Thông thường, sau khoảng 3-6 tháng lãi suất huy động giảm thực chất thì lãi suất cho vay sẽ được điều chỉnh tương ứng, qua đó giải tỏa áp lực tâm lý cho người vay mua nhà.
Sau khoảng 3-6 tháng lãi suất huy động giảm thực chất thì lãi suất cho vay sẽ được điều chỉnh tương ứng.
Chuyên gia tư vấn bất động sản độc lập Lê Quốc Kiên
Công ty Chứng khoán SSI đánh giá lãi suất vay mua nhà duy trì ở mức cao cùng lượng hàng tồn kho lớn trên cả thị trường sơ cấp và thứ cấp đang tiếp tục gây sức ép lên nhu cầu.
Điều này khiến thị trường bất động sản thứ cấp bước vào giai đoạn điều chỉnh sau nhiều năm giá tăng mạnh. Tại một số khu vực, giá chào bán đã giảm 20-30% so với vùng đỉnh, dù hoạt động giao dịch vẫn hạn chế. Tình trạng này tập trung đáng chú ý ở các phân khúc thiên về đầu tư và một số khu vực đô thị loại II.
Đơn vị này cũng cho rằng lãi suất vay mua nhà ở mức cao sẽ tiếp tục gây áp lực lên nhu cầu nhà ở trong bối cảnh khả năng chi trả bị thu hẹp, do giá bất động sản neo cao và cơ cấu nguồn cung vẫn tập trung chủ yếu vào căn hộ hạng sang và cao cấp.
Thị trường thứ cấp cũng dự kiến tiếp tục chịu áp lực, khi lãi suất thả nổi cho vay mua nhà hiện dao động trong khoảng 12-18,5%/năm và chưa có dư địa giảm trong ngắn hạn. Điều này làm gia tăng áp lực tài chính đối với người vay mua nhà khi thời gian ân hạn kết thúc.
Trong khi đó, nguồn cung bất động sản được dự báo tiếp tục cải thiện. Theo CBRE, nguồn cung căn hộ mở bán mới tại Hà Nội và TP.HCM (mới) dự kiến đạt khoảng 82.000 căn trong năm sau, gần như đi ngang so với mức nền cao của năm trước, trong đó phân khúc cao cấp chiếm phần lớn. Nguồn cung nhà thấp tầng mới dự kiến đạt khoảng 18.500 căn, tăng 30% so với cùng kỳ.
Tuy nhiên, nguồn cung tăng không đồng nghĩa sức mua sẽ phục hồi tương ứng. SSI cho rằng nhu cầu nhà ở có thể vẫn ở mức thấp do lãi suất vay mua nhà cao, khả năng chi trả bị thu hẹp, trong khi giá bất động sản vẫn neo cao và cơ cấu nguồn cung chủ yếu tập trung ở phân khúc hạng sang, cao cấp.
Đồng quan điểm, bà Cao Thị Thanh Hương, Phó giám đốc Bộ phận Nghiên cứu và S22M, Savills TP.HCM, nhận định lãi suất vay mua nhà ở mức cao tiếp tục gây áp lực lên dòng tiền của chủ đầu tư và khả năng chi trả của người mua. Nguồn cung vẫn duy trì nhưng nhu cầu đang suy yếu.
Trong bối cảnh lãi suất vẫn là biến số lớn, thị trường nhiều khả năng tiếp tục phân hóa thay vì phục hồi đồng đều. Sự điều chỉnh, nếu xảy ra, cũng không nhất thiết bắt đầu từ việc giảm giá niêm yết. Chủ đầu tư hiện ưu tiên giữ giá niêm yết và hỗ trợ người mua qua chính sách tài chính, giúp giảm áp lực dòng tiền.
Trong 6-12 tháng tới, đại diện Savills dự báo mặt bằng giá chung nhiều khả năng khó giảm mạnh do chủ đầu tư cũng chịu chi phí vốn lớn khi phát triển dự án. Tuy nhiên, mức độ phân hóa giữa các dự án có thể rõ nét hơn.
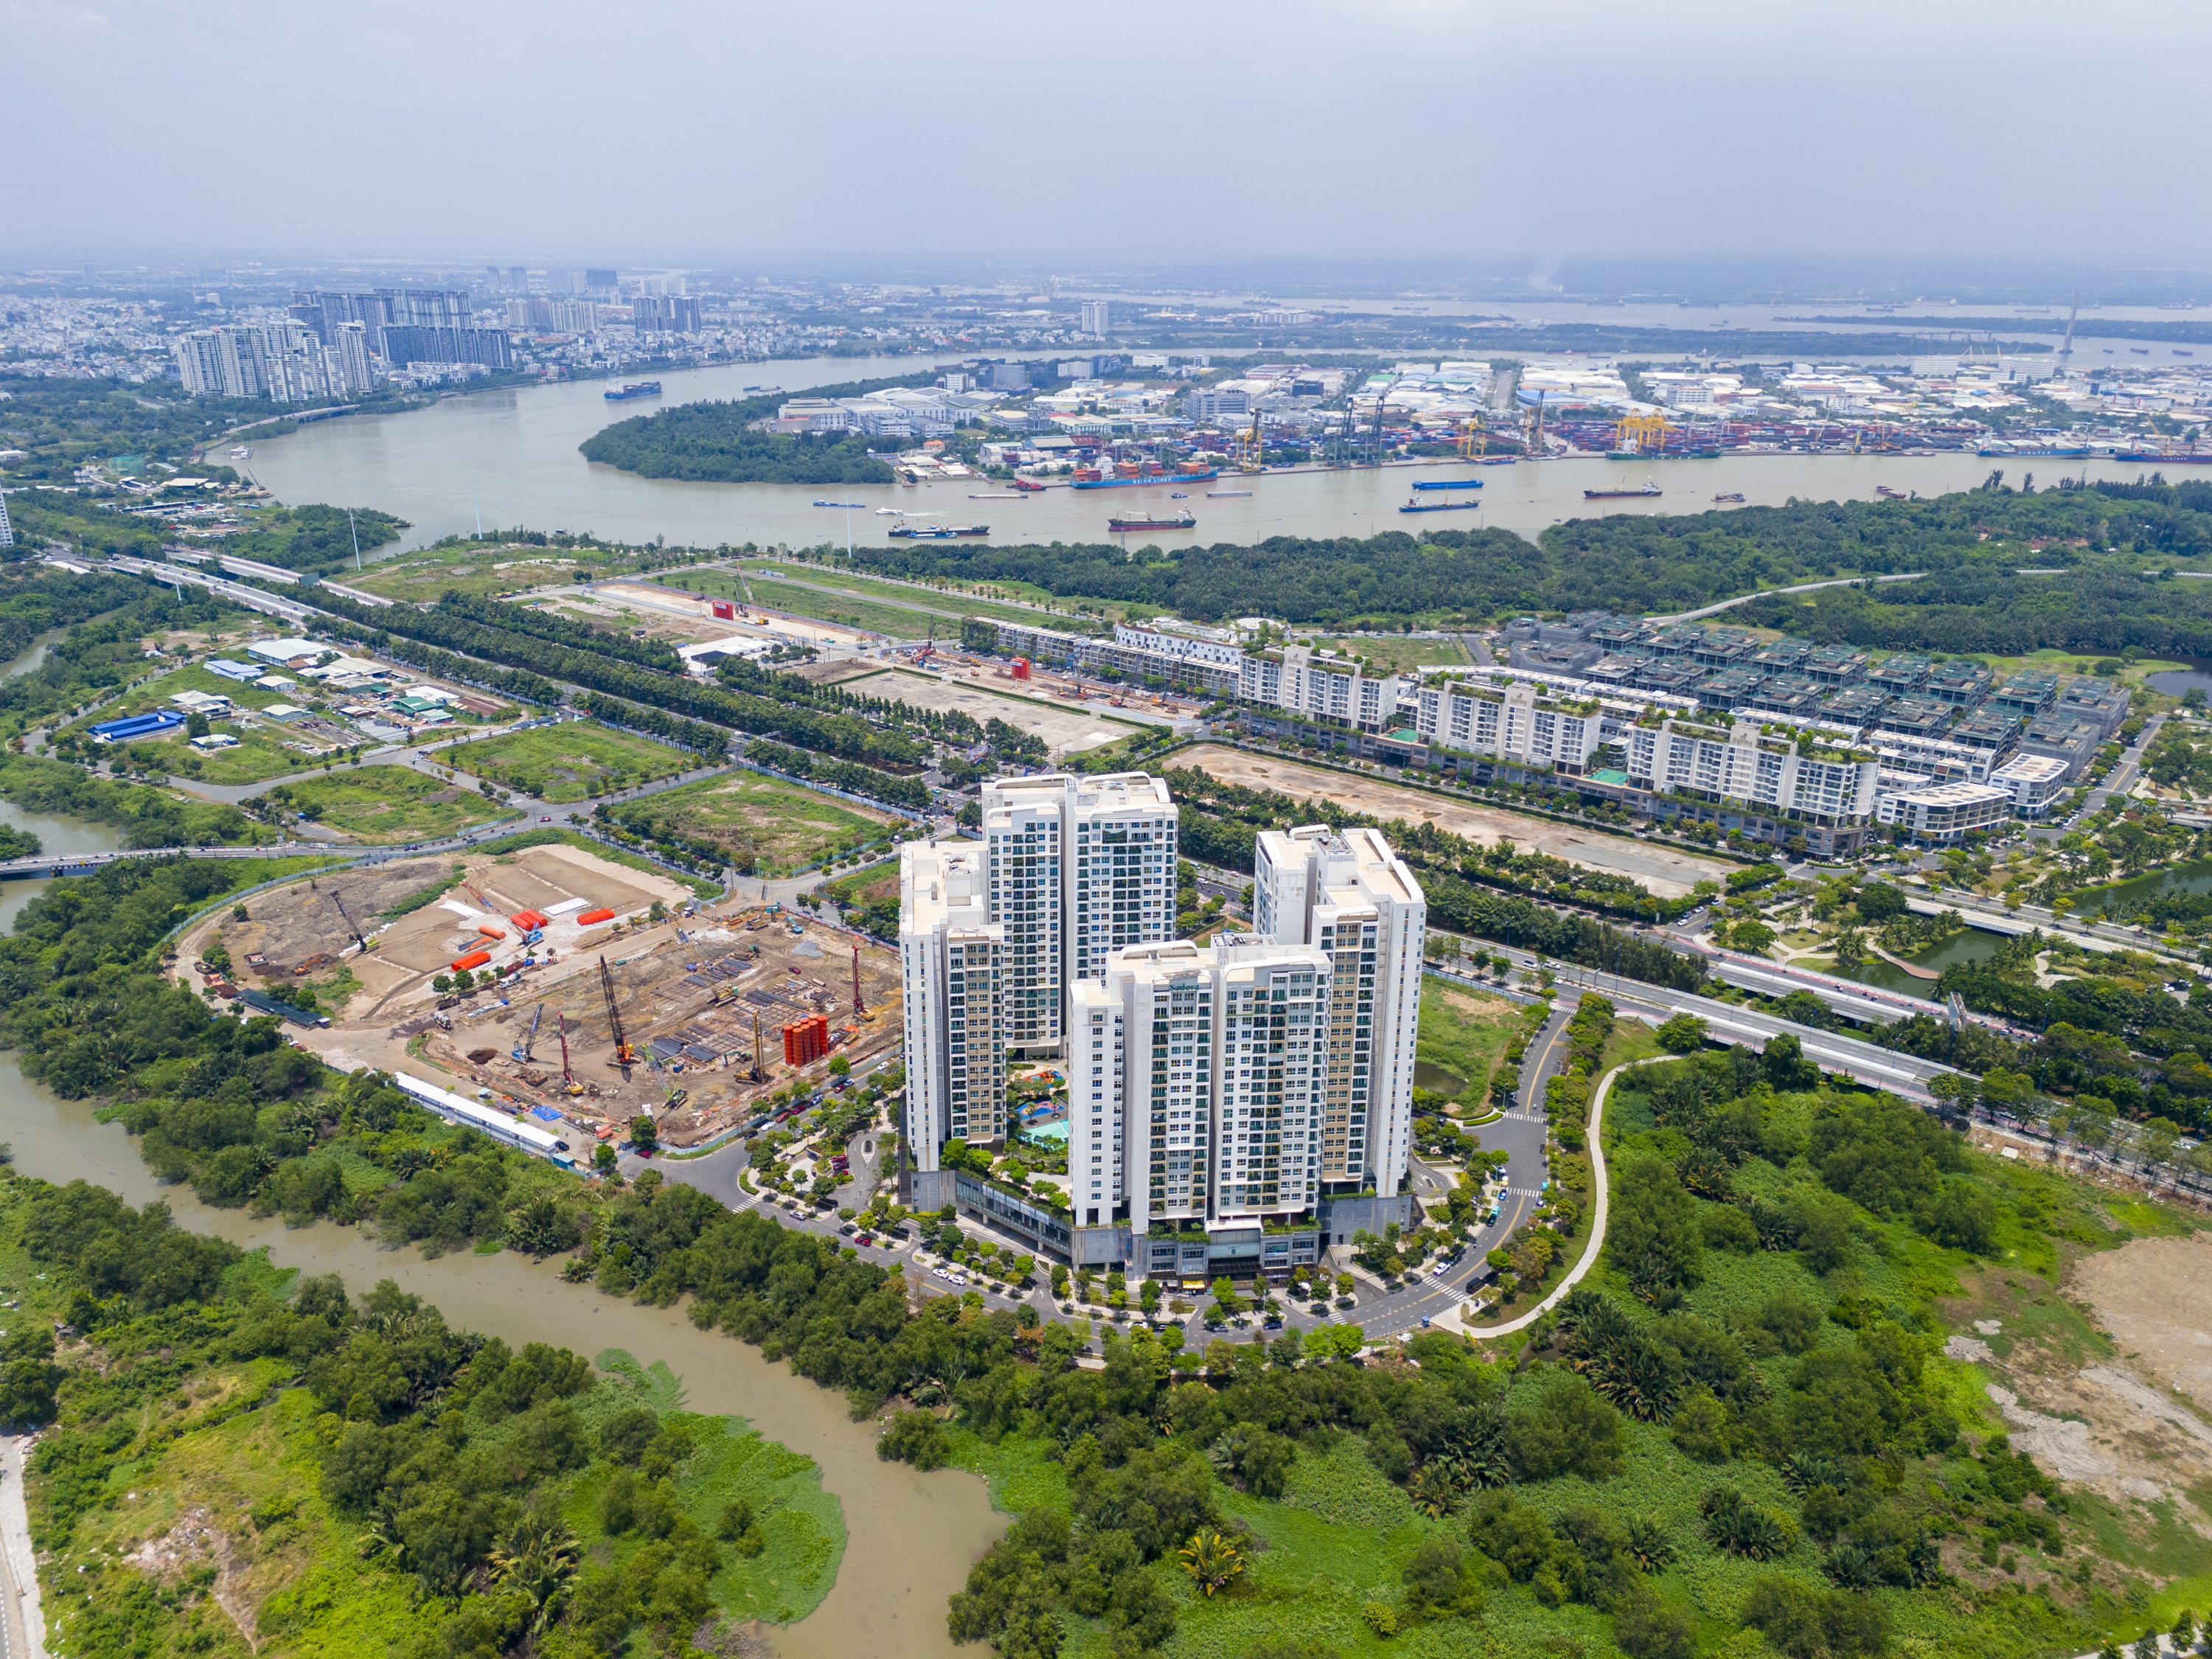 |
| Mặt bằng giá bất động sản khó giảm mạnh trong 6-12 tháng tới, tuy nhiên mức độ phân hóa giữa các dự án có thể rõ nét hơn. Ảnh: Quỳnh Danh. |
Theo ông Lê Quốc Kiên, thị trường bất động sản liên quan trực tiếp đến nhiều ngành nghề như xây dựng, vật liệu, nội thất, lao động và dịch vụ. Bất động sản khó khăn sẽ ảnh hưởng chung đến nền kinh tế.
Do đó, ông kiến nghị sớm điều chỉnh lãi vay mua nhà một cách có chọn lọc, ưu tiên người vay mua nhà để ở thực, đặc biệt là người mua căn nhà đầu tiên, có thu nhập ổn định và khả năng trả nợ rõ ràng. Với doanh nghiệp, nên ưu tiên các dự án nhà ở vừa túi tiền, có pháp lý đầy đủ và khả năng hoàn thành.
Dù vậy, vị chuyên gia nhấn mạnh cần phân biệt giữa hỗ trợ thị trường phục hồi và dùng tín dụng để kích thích giá nhà đất tăng trở lại.
Một vấn đề quan trọng, theo ông, là lãi suất phải giảm thực chất và ổn định lâu dài, không chỉ giảm vài tháng theo yêu cầu điều hành. “Lãi suất mua nhà phù hợp với cả người mua và công bằng với chi phí vốn ngân hàng là cố định 7% trong 3 năm đầu, và thả nổi không quá 10% trong thời gian còn lại”, ông Kiên nhìn nhận.
Tuy nhiên, ông lưu ý thị trường bất động sản có độ trễ khá lớn, do áp lực tài chính của người bán và tâm lý chờ đợi của người mua. Do đó, vị chuyên gia bỏ ngỏ dự báo về diễn biến thị trường trong ngắn hạn.
Tri Thức - Znews giới thiệu độc giả Tủ sách kiến thức kinh tế với đa dạng cuốn sách, câu chuyện trong lĩnh vực kinh doanh, kinh tế. Là nguồn tư liệu cho những người quan tâm và muốn nâng cao kiến thức trong lĩnh vực kinh tế. Những cuốn sách, câu chuyện trong Tủ sách không chỉ đơn thuần là những tác phẩm của tri thức mà còn chứa đựng bí quyết, kinh nghiệm quý báu từ các tác giả, nhà quản lý có uy tín và kinh nghiệm lâu năm trong ngành.
Đọc sách không chỉ giúp người đọc tiếp cận những kiến thức mới mà còn giúp mở rộng tầm nhìn và phát triển bản thân. Tủ sách kiến thức kinh tế mong muốn lan tỏa tri thức trong lĩnh vực kinh doanh, đồng thời phát triển văn hóa đọc cho người Việt.