Một người có thể sở hữu nhiều loại tài sản, từ tiền mặt, bất động sản, cổ phần doanh nghiệp đến danh mục đầu tư và hợp đồng bảo hiểm. Khi chuyển giao cho con cháu, bài toán không chỉ là ai được hưởng bao nhiêu, mà còn gồm ai quản lý tài sản, thời điểm nhận và cách hạn chế tranh chấp.
Với doanh nghiệp gia đình, câu chuyện phức tạp hơn khi người được trao quyền sở hữu chưa chắc muốn hoặc đủ khả năng điều hành. Việc chia nhỏ tài sản cũng có thể khiến quyền kiểm soát doanh nghiệp phân tán.
Di chúc giúp chủ tài sản thể hiện ý chí phân chia tài sản sau khi qua đời, nhưng chưa chắc giải quyết được bài toán quản lý và chuyển giao qua nhiều giai đoạn. Đây là khoảng trống mà cơ chế tín thác (trust) đang bổ sung cho các công cụ thừa kế truyền thống tại nhiều nền kinh tế.
Từ tín thác gia đình đến lộ trình chi trả tài sản
Cơ chế tín thác cho phép một cá nhân hoặc tổ chức chuyển quyền sở hữu tài sản của mình cho một bên thứ ba quản lý, đầu tư và phân phối cho một hay nhiều người hưởng lợi theo những điều khoản được quy định trong hợp đồng. Tài sản có thể bao gồm tiền mặt, bất động sản, cổ phiếu, trái phiếu và các tài sản khác.
Tại Nhật Bản, Luật Tín thác sửa đổi có hiệu lực từ năm 2007 đã mở rộng phạm vi và tính linh hoạt của các hình thức tín thác, tạo điều kiện phát triển tín thác gia đình (family trust/household trust).
Thông qua cơ chế này, chủ tài sản có thể xác định trước người quản lý, người thụ hưởng và các điều kiện quản lý tài sản. Công cụ được sử dụng trong nhiều mục đích, từ quản lý bất động sản, chuẩn bị tài chính tuổi già đến kế hoạch kế nhiệm doanh nghiệp.
Thay vì đợi phát sinh thừa kế mới xử lý việc phân chia, gia đình có thể chủ động sắp xếp cách tài sản được quản lý và chuyển giao, đặc biệt khi chủ sở hữu cao tuổi hoặc không còn đủ khả năng trực tiếp quản lý.
Năm 2026, Bộ Tư pháp Nhật Bản phát hành tài liệu hướng dẫn tín thác cho người dân, cho thấy sự quan tâm đến việc phổ biến công cụ này trong quản lý tài sản gia đình.
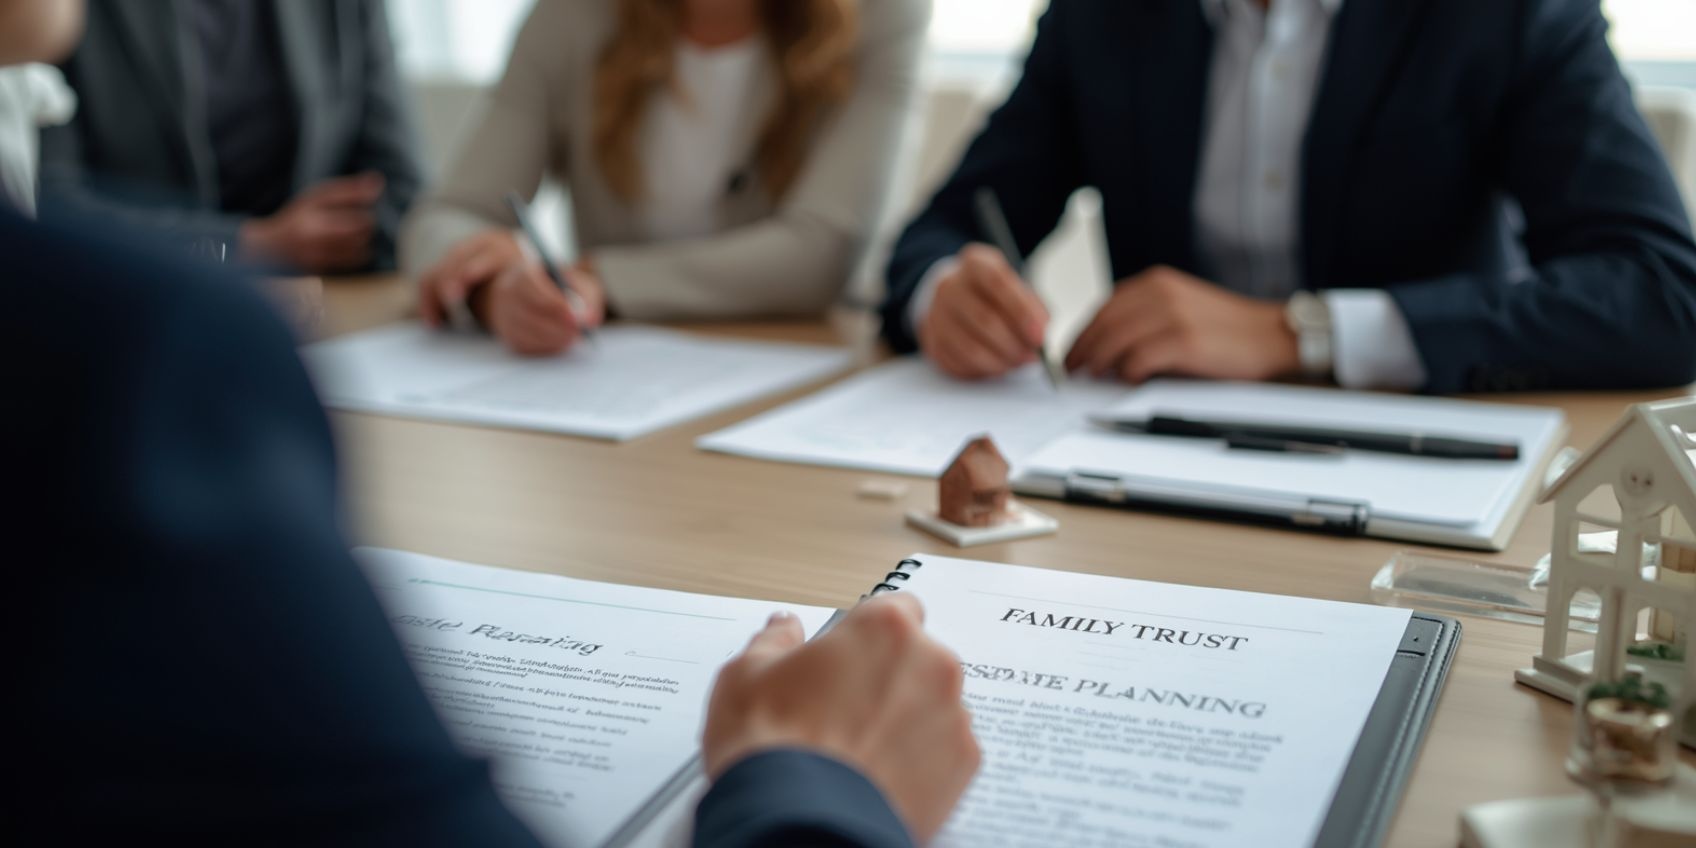 |
| Tín thác gia đình là một công cụ phổ biến ở nhiều quốc gia châu Á. |
Singapore cũng phát triển khung pháp lý cho tín thác gia đình, cho phép thiết lập cơ chế quản lý tài sản theo mục tiêu dài hạn. Thay vì chuyển trực tiếp tài sản cho người thừa kế, gia đình có thể giao tài sản cho bên quản lý theo những điều kiện đã xác lập.
Cách tiếp cận này có ý nghĩa với các gia đình sở hữu doanh nghiệp hoặc khối tài sản lớn, khi mục tiêu không chỉ là phân chia mà còn bảo toàn giá trị và duy trì cơ chế quản lý qua các thế hệ.
Bên cạnh tín thác, Singapore có cơ chế chỉ định người thụ hưởng đối với khoản tiết kiệm trong Quỹ Tiết kiệm Trung ương (CPF). Người tham gia có thể xác định trước người nhận và tỷ lệ phân chia khoản tiền sau khi qua đời. Các công cụ với mục đích khác nhau bổ trợ cho nhau trong hệ sinh thái quản lý và chuyển giao tài sản của quốc gia này.
Theo giới chuyên gia, chính việc Singapore trở thành trung tâm quản lý tài sản hàng đầu châu Á đã kéo theo sự phát triển của pháp luật về thừa kế và quản trị di sản như vậy.
Trong khi đó, Hàn Quốc triển khai cơ chế tín thác quyền nhận tiền bảo hiểm từ năm 2024. Theo đó, quyền nhận tiền bảo hiểm có thể được đưa vào cấu trúc tín thác, cho phép thiết kế phương thức phân phối quyền lợi theo những điều kiện xác lập trước.
Thay vì nhận toàn bộ tiền bảo hiểm một lần, người thụ hưởng có thể nhận theo từng giai đoạn, chẳng hạn khoản sinh hoạt định kỳ, chi phí giáo dục hoặc khoản tiền tại những cột mốc nhất định. Phần tài sản còn lại được quản lý và phân phối theo kế hoạch.
Đến cuối tháng 8/2026, tổng giá trị hợp đồng thuộc cơ chế này tại ba doanh nghiệp bảo hiểm nhân thọ lớn của Hàn Quốc đạt hơn 1.000 tỷ won, theo số liệu công bố trên thị trường.
Trường hợp Hàn Quốc cho thấy bảo hiểm có thể trở thành một mắt xích trong kế hoạch chuyển giao tài sản. Bài toán không dừng ở việc xác định ai nhận tiền, mà còn mở rộng sang thời điểm và cách thức người thụ hưởng tiếp cận khoản tiền đó.
Đến lúc Việt Nam cần một hạ tầng chuyển giao tài sản
Việt Nam đang bước vào giai đoạn chuyển giao tài sản của lớp doanh nhân lập nghiệp từ thập niên 1990. Khi thế hệ sáng lập dần tính đến việc trao lại tài sản và doanh nghiệp, nhu cầu hoạch định chuyển giao có thể rõ nét hơn. Tuy nhiên, các công cụ phổ biến hiện nay vẫn có những giới hạn riêng.
Bộ luật Dân sự năm 2015 xác định di chúc là sự thể hiện ý chí cá nhân nhằm chuyển giao tài sản cho người khác sau khi chết. Tuy nhiên, Điều 644 quy định một số người vẫn được hưởng phần di sản nhất định không phụ thuộc nội dung di chúc, gồm con chưa thành niên, cha, mẹ, vợ hoặc chồng và con thành niên không có khả năng lao động, nếu đáp ứng điều kiện luật định. Trong các trường hợp quy định, họ có thể được hưởng ít nhất 2/3 suất thừa kế theo pháp luật.
Vì vậy, quyền định đoạt bằng di chúc không phải tuyệt đối. Chủ doanh nghiệp muốn dành phần lớn cổ phần cho người con trực tiếp điều hành vẫn cần tính đến quyền thừa kế được pháp luật bảo vệ. Việc chia cổ phần cũng có thể ảnh hưởng đến quyền biểu quyết và khả năng kiểm soát doanh nghiệp.
Mặt khác, di chúc cũng chỉ phát huy hiệu lực sau khi người lập qua đời, còn kế hoạch chuyển giao có thể cần được chuẩn bị từ trước. Tặng cho hoặc chuyển nhượng tài sản khi còn sống giúp chủ sở hữu chủ động chuyển quyền, nhưng cũng có thể khiến họ mất một phần quyền quyết định, tùy cấu trúc giao dịch và thỏa thuận liên quan.
Với cổ phần doanh nghiệp, chuyển giao sớm còn đặt ra câu hỏi về quyền biểu quyết, năng lực điều hành của thế hệ kế nhiệm và khả năng người nhận sử dụng tài sản khác kỳ vọng ban đầu. Công cụ này giải quyết việc chuyển quyền sở hữu, nhưng không mặc nhiên tạo ra cơ chế quản lý tài sản dài hạn.
 |
| Bài toán chuyển giao tài sản trong các doanh nghiệp gia đình cần một hạ tầng pháp lý hoàn chỉnh. |
Một lựa chọn khác là chỉ định người thụ hưởng trong hợp đồng bảo hiểm nhân thọ. Cơ chế này giúp xác định rõ ràng danh tính và tỉ lệ phân chia dành cho người thụ hưởng theo hợp đồng mà vẫn đảm bảo khả năng tạo nguồn tiền giúp gia đình chủ động hơn trong kế hoạch tài chính. So với việc phải bán bất động sản hoặc cổ phần để phân chia tài sản, khoản chi trả quyền lợi bảo hiểm có thể trở thành nguồn lực tài chính bổ sung nhanh chóng, thuận tiện và ít rủi ro hơn.
Tuy nhiên, xác định người nhận tiền chưa đồng nghĩa với việc thiết kế được cách quản lý và phân phối tài sản trong tương lai. Đây là hướng mà các doanh nghiệp bảo hiểm nhân thọ như Techcom Life tiếp cận khi đặt sản phẩm bảo hiểm trong mối liên hệ với mục tiêu tài chính dài hạn của khách hàng, từ chuẩn bị nguồn lực cho thế hệ sau, giáo dục con cái đến kế hoạch hưu trí.
Dù vậy, bảo hiểm và tín thác là hai cơ chế khác nhau. Bảo hiểm có thể là một phần của kế hoạch chuyển giao tài sản, nhưng không thay thế được các cơ chế pháp lý về quản lý tài sản và thừa kế.
Có thể thấy, Việt Nam đã có những công cụ phục vụ từng phần của quá trình chuyển giao tài sản. Bài toán tiếp theo là kết nối và hoàn thiện các công cụ này, hướng tới một hạ tầng toàn diện hơn để đáp ứng nhu cầu chuyển giao tài sản đang dần xuất hiện trong nền kinh tế.