|
Chia sẻ với Tri Thức - Znews, ông Lê Quốc Kiên, chuyên gia tư vấn bất động sản độc lập, cho biết hiện nay đã xuất hiện những người có sẵn tiền mặt chủ động tìm kiếm bất động sản giá tốt.
Tuy nhiên, họ không mua ồ ạt mà lựa chọn rất kỹ, tập trung vào những tài sản có pháp lý rõ ràng, vị trí tốt, có khả năng khai thác và đặc biệt là từ những chủ nhà đang chịu áp lực tài chính.
Cơ hội săn hàng tốt giá tốt
Ông Kiên cho hay có một căn nhà ở khu vực quận Bình Tân cũ, TP.HCM vừa được giao dịch với giá khoảng 9,4 tỷ đồng, dù năm ngoái chủ nhà từ chối mức giá 10,6 tỷ. Một căn khác trên địa bàn quận Bình Thạnh trước đây từng được trả 13 tỷ đồng nhưng chủ không bán, nay sang nhượng với giá khoảng 12 tỷ.
"Những trường hợp này cho thấy lợi thế thương lượng đang nghiêng về người cầm tiền", ông Lê Quốc Kiên nhận xét, đồng thời nhấn mạnh người mua có sẵn tài chính đang có nhiều cơ hội lựa chọn và thương lượng hơn.
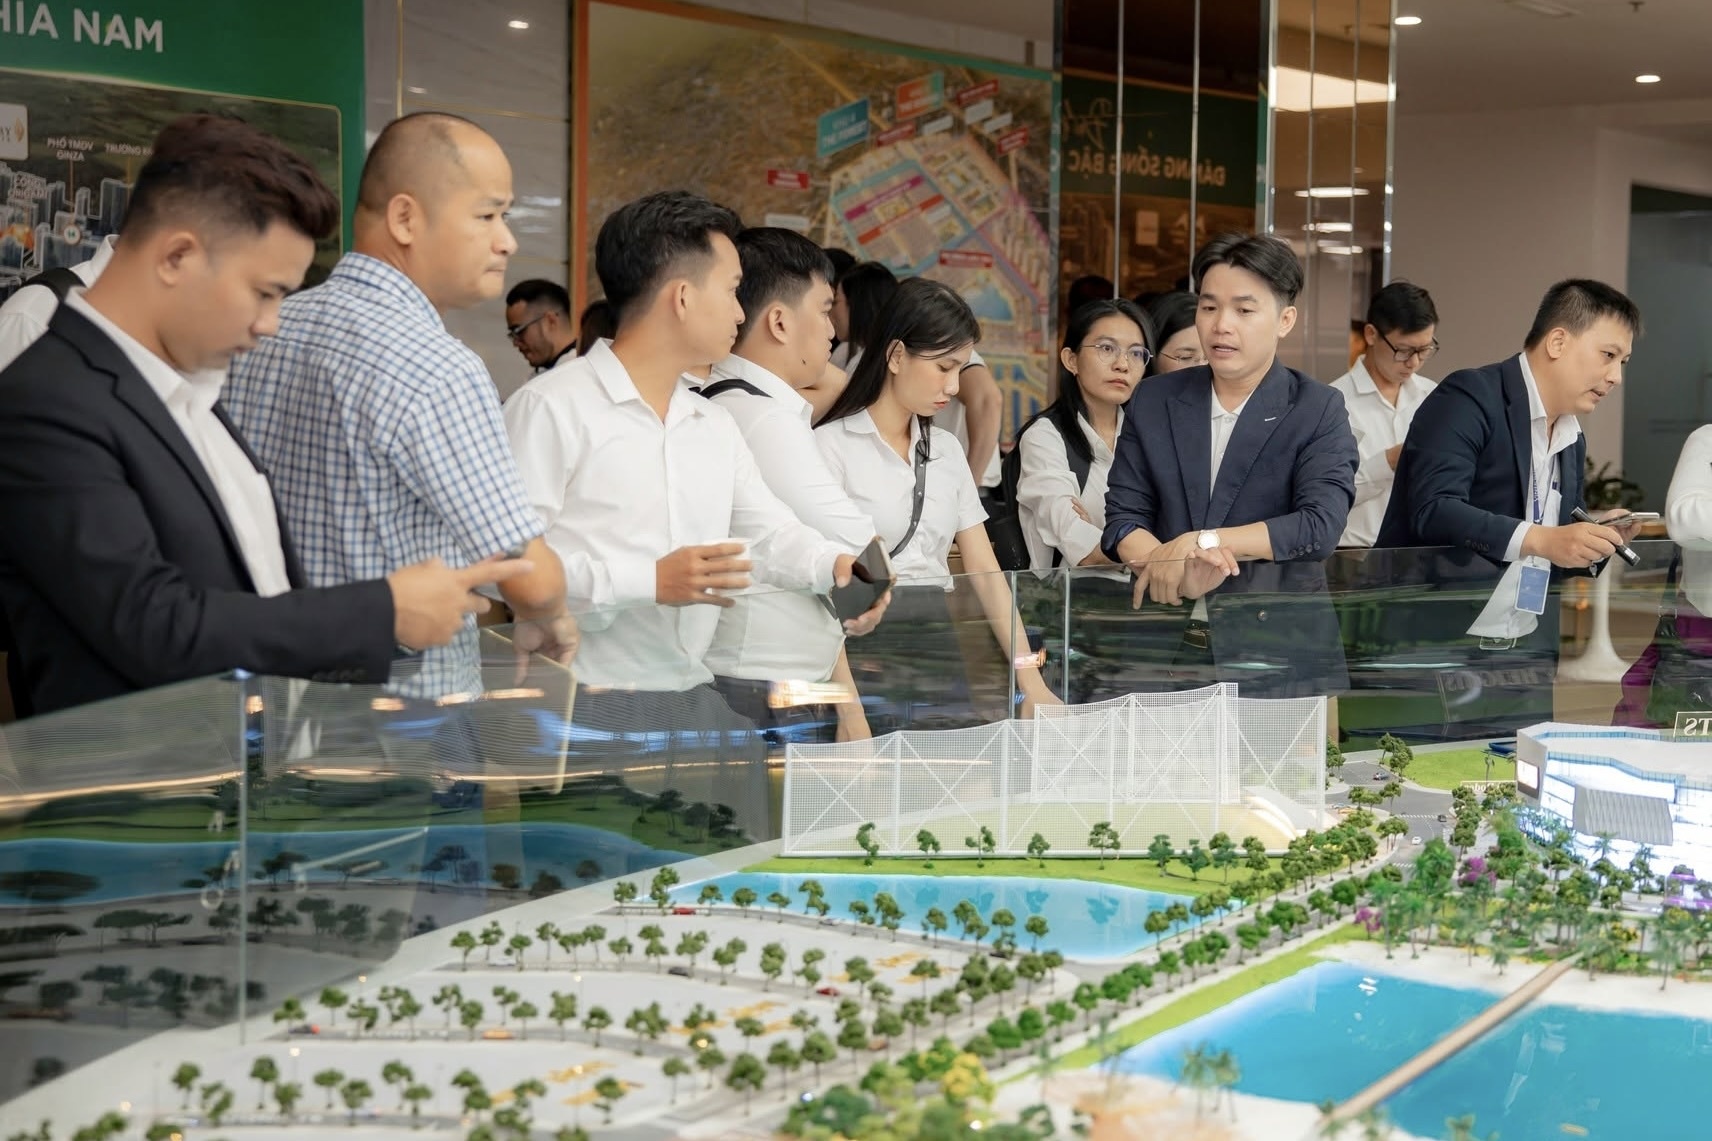 |
| Trên thị trường đã xuất hiện những người có sẵn tiền mặt chủ động tìm kiếm bất động sản "hàng tốt giá tốt". |
Trong khi đó, trên thị trường sơ cấp, người mua cũng đang tận dụng các chính sách bán hàng ưu đãi từ chủ đầu tư các dự án. Ông Đinh Minh Tuấn, Giám đốc khu vực miền Nam Batdongsan.com.vn nhìn nhận các cơ chế như giãn tiến độ thanh toán, hỗ trợ lãi suất, ân hạn nợ gốc, kéo dài thời gian thanh toán hay chiết khấu cho khách hàng thanh toán sớm đang giúp giảm áp lực dòng tiền ban đầu cho người mua.
Theo ông Tuấn, đây được xem là giai đoạn dễ mua nhà. Người mua đang có quyền lựa chọn và khả năng đàm phán tốt hơn trước, thậm chí có thể lựa chọn giữa nhiều phương án tài chính khi các chủ đầu tư cạnh tranh mạnh hơn về chính sách bán hàng.
Thực tế, trong bối cảnh lãi suất duy trì ở mức cao thời gian qua, thị trường xuất hiện nhiều quan điểm cho rằng đỉnh lãi suất là đáy tài sản, tức khi lãi suất bắt đầu đảo chiều giảm cũng là tâm lý người mua được tháo gỡ, thúc đẩy nhu cầu và giao dịch trên thị trường, kéo giá trị bất động sản cũng tăng trưởng trở lại.
Theo các chuyên gia, nhận định này hoàn toàn có cơ sở. Tuy nhiên, thị trường bất động sản có độ trễ khá lớn, sẽ cần thêm thời gian để thấy rõ sự chuyển biến trên thị trường. Thời điểm giao thoa này cũng là lúc các nhà đầu tư có sẵn dòng tiền tìm kiếm bất động sản tiềm năng, đón đầu chu kỳ hồi phục mới.
 |
| Trong chu kỳ này, chuyên gia khuyến nghị người mua nên ưu tiên những bất động sản có pháp lý rõ ràng, vị trí tốt, có khả năng tạo dòng tiền bền vững. |
Trong bối cảnh thị trường chưa phục hồi đồng đều như hiện nay, ông Kiên khuyến nghị người mua và nhà đầu tư ưu tiên bất động sản có pháp lý rõ ràng, vị trí tốt, hạ tầng hiện hữu, có nhu cầu sử dụng thực, khả năng cho thuê và dư địa tăng giá trong dài hạn.
Nhưng bên cạnh việc chọn đúng bất động sản, vị chuyên gia còn lưu ý người mua nên nhận diện đúng cơ hội tốt. "Cùng một khu vực, cùng loại tài sản, nhưng người không chịu áp lực tài chính có thể giữ giá nhiều năm, trong khi người đang cần tiền trả nợ ngân hàng hoặc bổ sung vốn kinh doanh có thể chấp nhận giảm giá đáng kể", ông nói, nhấn mạnh yếu tố mua từ đúng người bán.
Những tiêu chí tiếp theo là khả năng tạo dòng tiền của tài sản và nguồn lực tài chính cá nhân để có thể giữ tài sản lâu dài. Vị chuyên gia lưu ý nếu người mua sử dụng vốn vay thì cần tính khả năng trả nợ khi hết lãi suất ưu đãi, kể cả trường hợp lãi suất tăng hoặc tài sản không có khách thuê. Đồng thời, nên có khoản dự phòng ít nhất 6 tháng trả ngân hàng.
Riêng với bất động sản hình thành trong tương lai, ông khuyến nghị kiểm tra thêm năng lực tài chính của chủ đầu tư, tiến độ thi công thực tế, khả năng bàn giao và các ngân hàng tham gia tài trợ dự án.
Cần giảm lãi suất thực chất và ổn định lâu dài
Ở thời điểm hiện tại, hàng loạt ngân hàng đã công bố điều chỉnh biểu lãi suất huy động và cho vay, sau những chỉ đạo quyết liệt từ Thủ tướng, Chính phủ và Ngân hàng Nhà nước.
Đáng chú ý, động thái điều chỉnh không chỉ áp dụng với khoản vay phục vụ sản xuất kinh doanh và các lĩnh vực ưu tiên, mà còn mở rộng đến đối tượng khách vay mua nhà tại một số ngân hàng. Đơn cử, từ ngày 20/10, biên độ lãi suất khoản vay mua nhà được Shinhan Bank giảm 0,65%, từ mức lãi suất tham chiếu cộng biên độ 0,35%/năm xuống trừ 0,3%/năm.
Hay trước đó, Vietcombank triển khai chương trình cho vay mua nhà tại các dự án bất động sản đã được cấp Giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở, với lãi suất ưu đãi thấp hơn tới 1%/năm so với lãi suất cho vay bất động sản thông thường dành cho khách hàng cá nhân. Tổng quy mô gói tín dụng lên tới 20.000 tỷ đồng.
VIB cho phép khách hàng cá nhân được cố định lãi suất lên tới 5 năm đối với các khoản vay mua bất động sản, vay bù đắp tiền mua bất động sản, tái tài trợ hoặc xây dựng, sửa chữa nhà. Còn TPBank áp dụng chính sách ưu đãi đối với các khoản vay mua bất động sản và vay tiêu dùng có tài sản bảo đảm, trong đó giảm biên độ lãi suất tối đa 1,2% so với biên độ hiện hành.
Về dài hạn, ông Lê Quốc Kiên cho rằng lãi suất phải giảm thực chất và ổn định lâu dài, không chỉ giảm vài tháng theo yêu cầu điều hành. Bởi người mua nhà thường vay 15-25 năm, nên nếu lãi suất ưu đãi ban đầu ở mức thấp nhưng sau đó tăng mạnh, thì áp lực trả nợ vẫn lớn.
"Lãi suất mua nhà phù hợp với cả người mua và công bằng với chi phí vốn ngân hàng là cố định 7% trong 3 năm đầu, và thả nổi không quá 10% trong thời gian còn lại", ông Kiên nêu quan điểm.
Ông Kiên cho rằng tín dụng nên ưu tiên người vay mua nhà để ở thực, đặc biệt là người mua căn nhà đầu tiên, có thu nhập ổn định và khả năng trả nợ rõ ràng, cũng như các chủ đầu tư và dự án nhà ở vừa túi tiền, có pháp lý đầy đủ và khả năng hoàn thành.
Cũng theo vị chuyên gia này, bất động sản không chỉ liên quan trực tiếp đến nhiều ngành nghề như xây dựng, vật liệu, nội thất, lao động và dịch vụ, mà ngược lại, còn hưởng lợi gián tiếp từ mọi lĩnh vực sản xuất kinh doanh.
"Khi lãi vay sản xuất kinh doanh giảm thì doanh nghiệp phục hồi, người lao động có thêm việc làm, thu nhập và tích lũy, từ đó sức mua nhà ở cũng có khả năng cải thiện bền vững. Do đó, đi cùng với giảm lãi vay có chọn lọc là tháo gỡ pháp lý, giảm chi phí vốn cho doanh nghiệp, tăng nguồn cung nhà vừa túi tiền và cải thiện thu nhập người dân", ông Lê Quốc Kiên bổ sung.