|
|
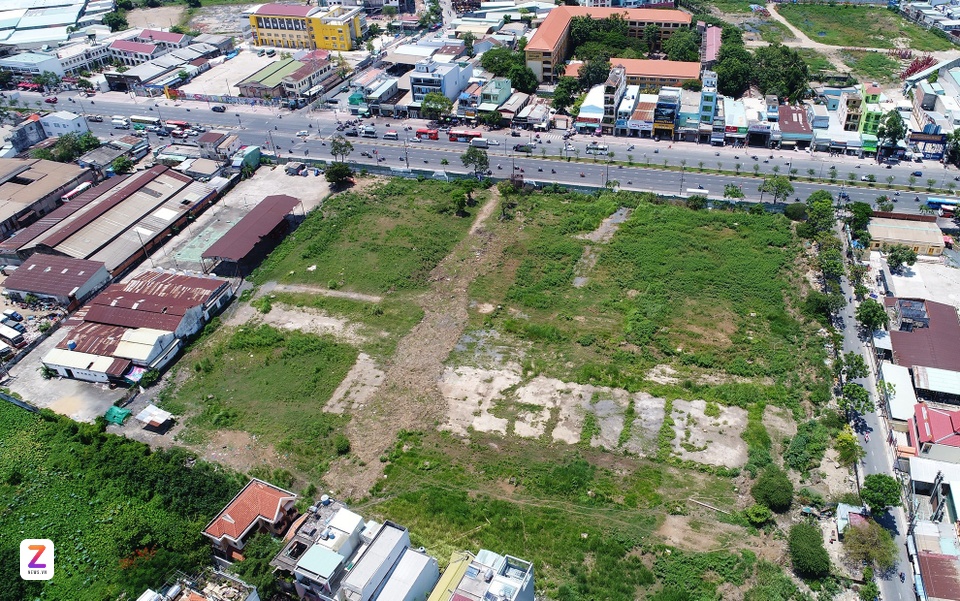
Từ 1/7/2027, đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng sẽ bị đánh thuế 0,2% theo khung giá đất. Ảnh: Lê Quân. |
Ngày 20/11, với 475/477 đại biểu tham gia biểu quyết tán thành, Quốc hội đã thông qua Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập cá nhân.
Đất bỏ hoang bị đánh thuế gấp 7 lần
Một trong những nội dung đáng chú ý của luật mới là việc bổ sung một số điều của Luật Thuế sử dụng đất phi nông nghiệp, trong đó có quy định đánh thuế 0,2% và không áp dụng hạn mức đối với đất bỏ hoang, đất không đưa vào sử dụng hoặc chậm đưa vào sử dụng. Trong khi đất của dự án đầu tư phân kỳ theo đăng ký của nhà đầu tư được cơ quan Nhà nước có thẩm quyền phê duyệt thì áp dụng mức thuế suất 0,03%.
So với mức thuế sử dụng đất phi nông nghiệp áp dụng với phần đất ở trong hạn mức (thuế suất 0,03%), mức thuế với đất bỏ hoang kể trên cao gấp 7 lần.
Quy định mới này sẽ có hiệu lực từ ngày 1/7/2027.
Một nội dung quan trọng khác cũng được sửa đổi tại luật mới là quy định liên quan Luật Thuế thu nhập doanh nghiệp. Trong đó, luật mới bổ sung quy định doanh nghiệp nhỏ và vừa được miễn thuế thu nhập doanh nghiệp (TNDN) trong 3 năm kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu.
Đồng thời, luật mới đã nâng ngưỡng doanh thu mà doanh nghiệp, cá nhân kinh doanh được lựa chọn phương án tính thuế TNDN, thuế thu nhập cá nhân (TNCN) lên 10 tỷ đồng. Chính phủ sẽ điều chỉnh mức doanh thu theo tình hình kinh tế - xã hội của từng thời kỳ.
Trước khi các đại biểu bấm nút thông qua dự thảo luật, thừa ủy quyền của Thủ tướng, Bộ trưởng Tài chính Ngô Văn Tuấn đã trình bày báo cáo tiếp thu giải trình ý kiến của Ủy ban Thường vụ Quốc hội, các đại biểu Quốc hội, cũng như ý kiến thẩm tra của Ủy ban Kinh tế và Tài chính của Quốc hội đối với dự án luật.
Liên quan các nội dung chuyển từ dự án Luật Phát triển doanh nghiệp nhỏ và vừa, Bộ trưởng cho biết chính sách miễn thuế TNDN 3 năm đối với doanh nghiệp nhỏ và vừa được kế thừa từ Nghị quyết số 198/2025/QH15 với cùng đối tượng, mức và thời gian miễn thuế. Do đó, Chính phủ sẽ hướng dẫn tại nghị định quy định chi tiết thi hành luật về chuyển tiếp ưu đãi, không làm gián đoạn quyền lợi của doanh nghiệp.
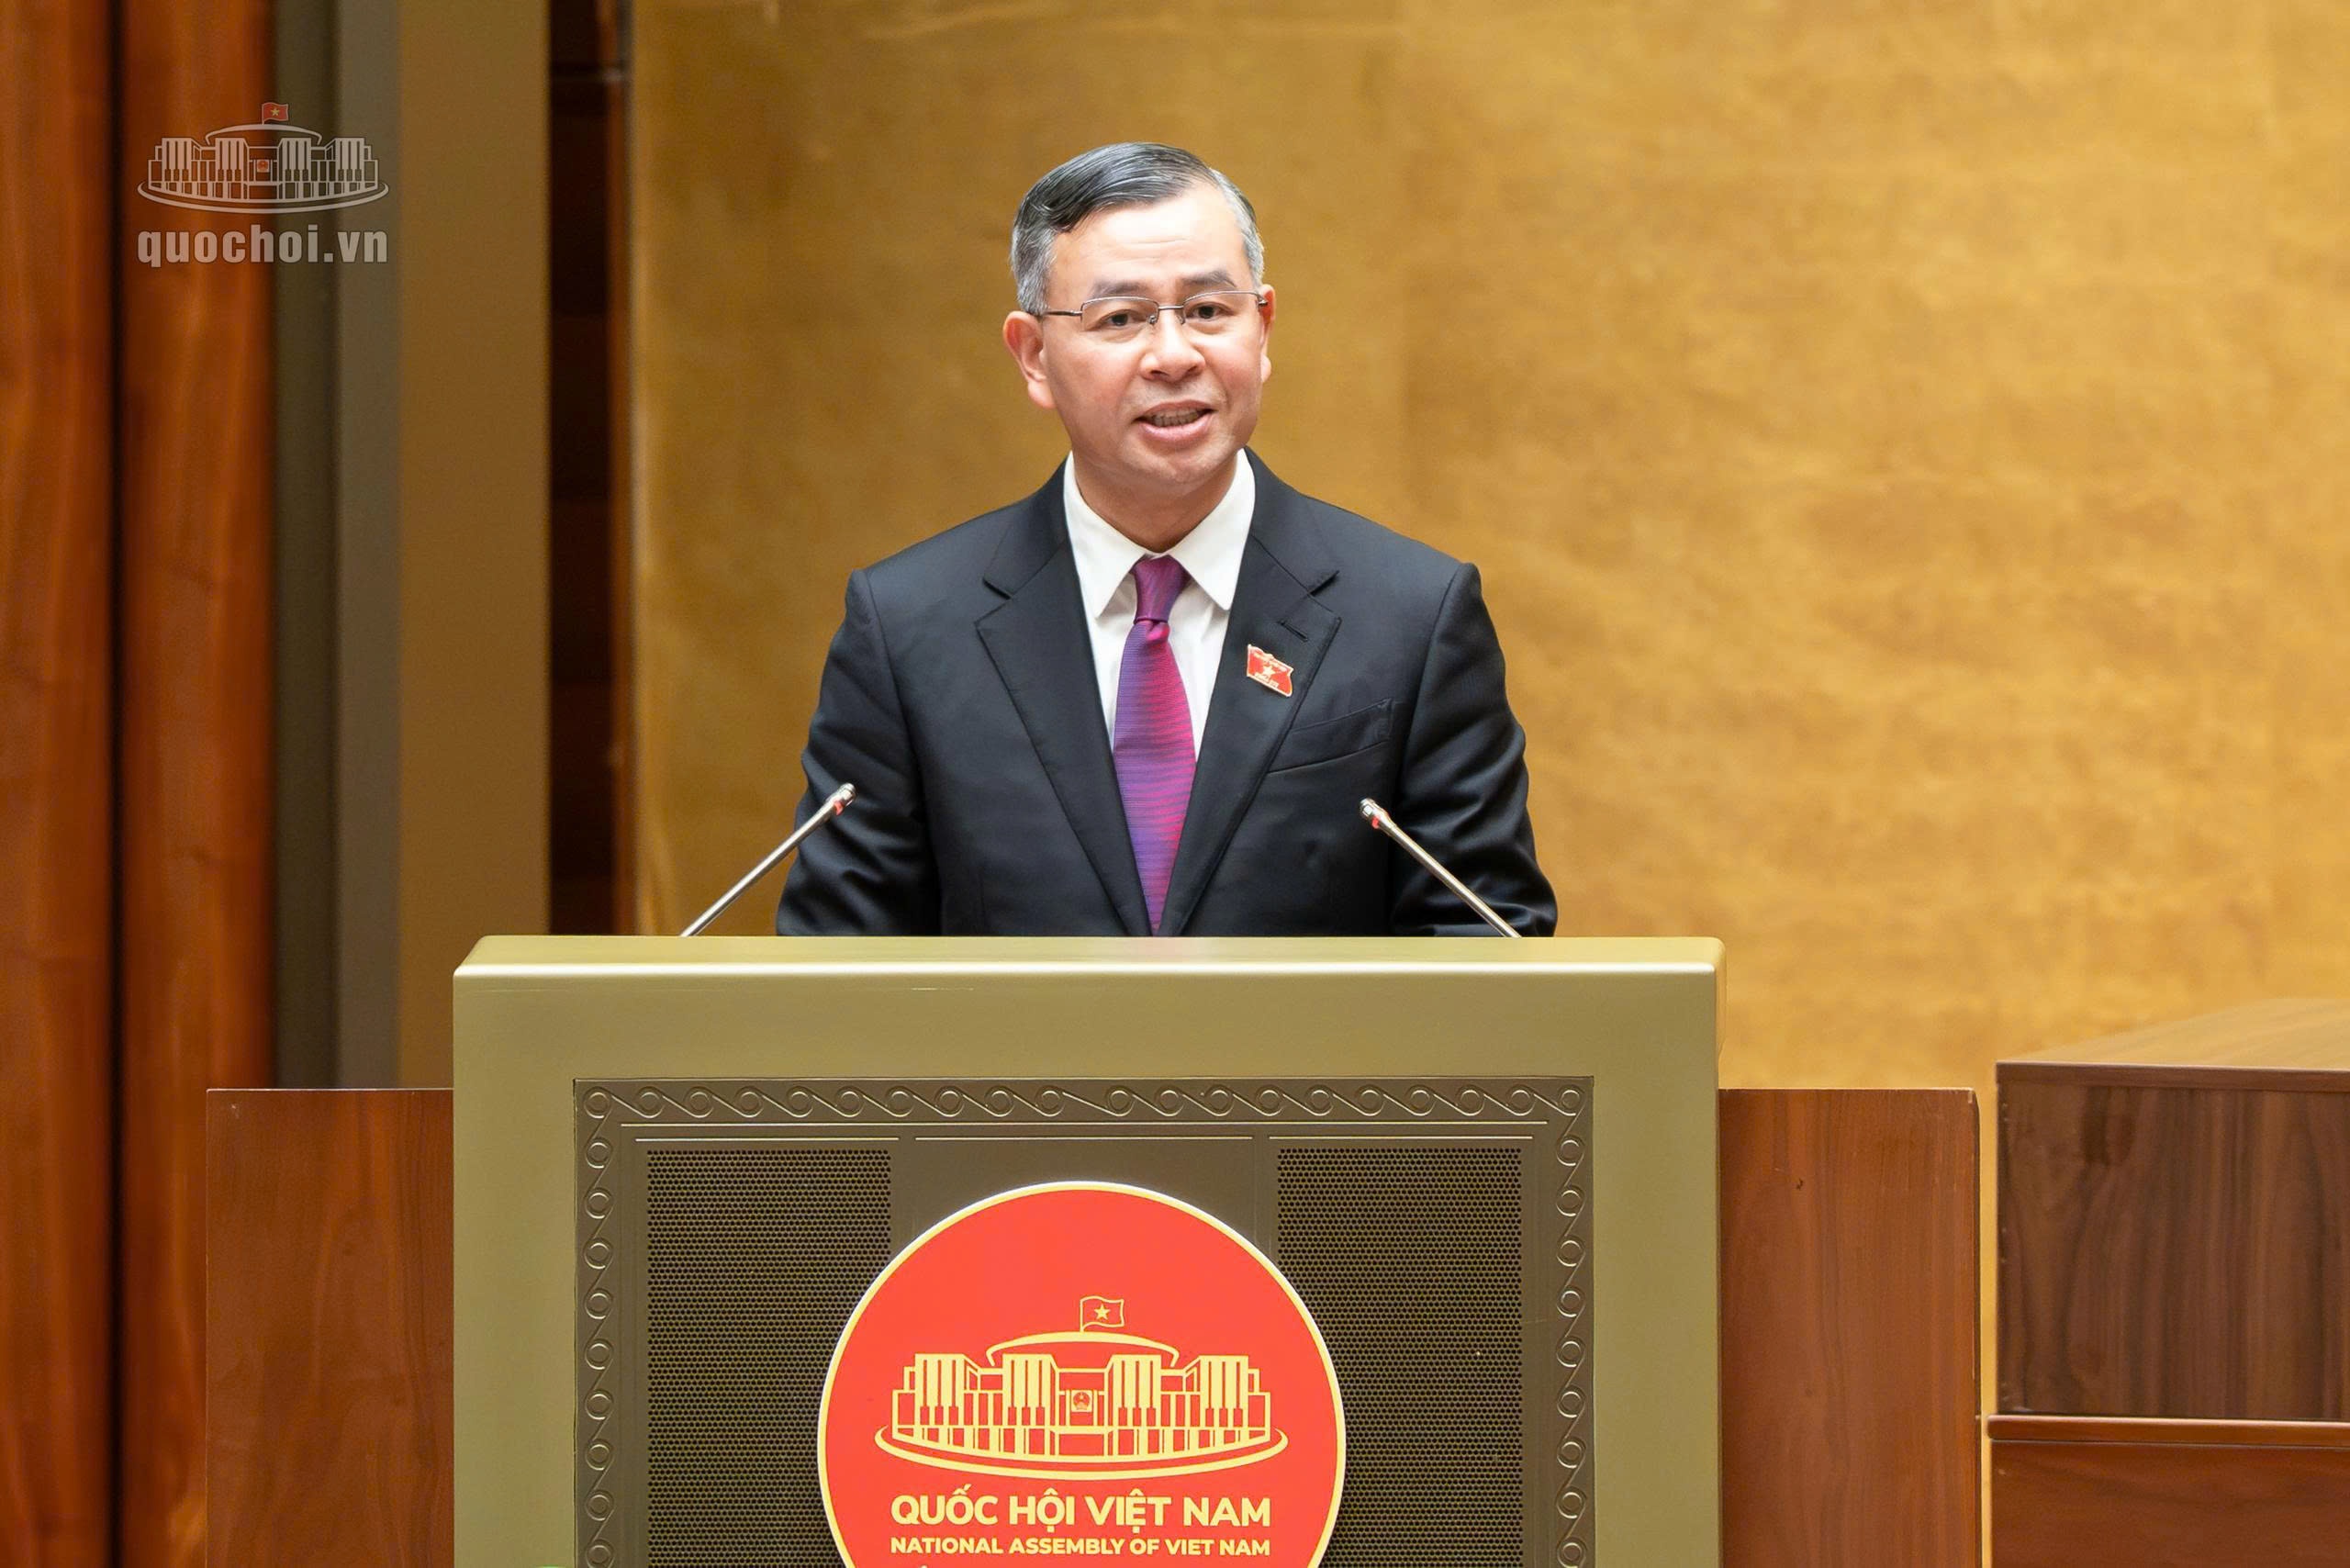 |
| Bộ trưởng Tài chính Ngô Văn Tuấn trình bày báo cáo tiếp thu giải trình các ý kiến liên quan dự án luật sửa đổi 3 luật về thuế. Ảnh: Quochoi.vn. |
Về việc điều chỉnh mức doanh thu được lựa chọn phương pháp tính thuế lên 10 tỷ đồng, theo đánh giá sơ bộ, việc nâng ngưỡng doanh thu lên 10 tỷ không ảnh hưởng hoặc ảnh hưởng không lớn đến số thu ngân sách. Chính phủ sẽ chỉ đạo Bộ Tài chính và các cơ quan liên quan có giải pháp quản lý, kiểm tra, giám sát phù hợp, bảo đảm chính sách được thực hiện công khai, minh bạch, đúng đối tượng; đảm bảo thu đúng, thu đủ ngân sách.
Sẽ có tiêu chí cụ thể về đất bỏ hoang
Về thuế suất đối với đất bỏ hoang, nhiều ý kiến yêu cầu rà soát, chỉnh sửa các quy định về thuế sử dụng đất phi nông nghiệp bảo đảm phù hợp, đồng bộ với Luật Đất đai (sửa đổi); loại trừ thời gian bất khả kháng, trở ngại khách quan; không thu trùng với tiền sử dụng đất, tiền thuê đất tăng thêm đối với cùng một diện tích, cùng thời gian nhưng không làm giảm nghĩa vụ của các trường hợp đang áp dụng thuế suất 0,15%.
Báo cáo giải trình cho biết pháp luật về đất đai hiện hành quy định nguyên tắc sử dụng đất là đúng mục đích, bền vững, tiết kiệm, có hiệu quả. Hành vi bỏ hoang đất là hành vi bị nghiêm cấm trong lĩnh vực đất đai.
Trong khi đó, để điều tiết tình trạng đất bỏ hoang, cần triển khai đồng bộ nhiều công cụ chính sách (thuế, pháp luật đất đai, quy hoạch, đầu tư, quản lý và xử lý vi phạm...). Trong đó, thuế sử dụng đất là một công cụ tài chính độc lập, cùng với các công cụ kinh tế (tiền sử dụng đất, tiền thuê đất tăng thêm); hành chính (xử phạt, thu hồi đất) điều tiết hành vi của người sử dụng đất nhằm khuyến khích sử dụng đất tiết kiệm, hiệu quả, hạn chế tình trạng bỏ hoang, đầu cơ và lãng phí tài nguyên đất.
Việc quy định thuế đối với đất bỏ hoang tại dự thảo luật đảm bảo tính phù hợp, thống nhất của hệ thống pháp luật hiện hành về đất đai và đúng chủ trương của Đảng tại Nghị quyết số 21-NQ/TW.
Để bảo đảm tính khả thi của chính sách thuế đối với đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng, có ý kiến cho biết cần quy định rõ khái niệm, tiêu chí xác định, thời điểm tính thuế, phạm vi diện tích chịu thuế, mức thuế suất và các trường hợp loại trừ; đồng thời xác định cụ thể trách nhiệm của cơ quan quản lý đất đai và cơ quan thuế trong việc cung cấp, xác minh và khai thác thông tin dữ liệu sử dụng đất.
Báo cáo giải trình cho biết hiện Chính phủ đã giao Bộ Nông nghiệp và Môi trường quy định rõ các trường hợp bỏ hoang đất, chậm đưa đất vào sử dụng tại dự án Luật Đất đai (sửa đổi) và các văn bản quy định chi tiết. Tại dự thảo Luật Đất đai (sửa đổi) đã có quy định về đất bỏ hoang và trách nhiệm của UBND các cấp trong việc kiểm tra, phát hiện, ngăn chặn, xử lý hành vi bỏ hoang đất.
Chính phủ sẽ chỉ đạo Bộ Tài chính tiếp tục phối hợp với Bộ Nông nghiệp và Môi trường trong quá trình hoàn thiện dự án Luật Đất đai (sửa đổi) và các văn bản hướng dẫn thi hành (dự kiến có hiệu lực từ ngày 1/7/2027), đảm bảo khái niệm, nội hàm, tiêu chí xác định các loại đất trên để bảo đảm quy định của pháp luật thuế sử dụng đất phi nông nghiệp phù hợp, đồng bộ với pháp luật đất đai.
Tri Thức - Znews giới thiệu độc giả Tủ sách kiến thức kinh tế với đa dạng cuốn sách, câu chuyện trong lĩnh vực kinh doanh, kinh tế. Những cuốn sách, câu chuyện trong Tủ sách không đơn thuần là những tác phẩm của tri thức mà còn chứa đựng bí quyết, kinh nghiệm quý báu từ các tác giả, nhà quản lý có uy tín và kinh nghiệm lâu năm trong ngành.
Đọc sách không chỉ giúp tiếp cận những kiến thức mới mà còn giúp mở rộng tầm nhìn và phát triển bản thân. Tủ sách kiến thức kinh tế mong muốn lan tỏa tri thức trong lĩnh vực kinh doanh, đồng thời phát triển văn hóa đọc cho người Việt.